
L4级无人物流车(Robovan)是搭载四级自动驾驶系统、专门面向货物运输配送的专用道路车辆,仅在限定运行设计域(ODD)内实现全程无人类接管,可自主完成定位导航、路径规划、障碍物规避、合规行驶与自动停靠配送,适用场景涵盖园区、商圈、社区、城市低速道路、工厂及仓储区域。整套系统由电驱动线控底盘、货箱承载结构、多模态感知硬件(激光雷达、摄像头、毫米波与超声波雷达)、高精度定位模块、车载计算决策单元构成,配套云端调度、远程监控、应急接管平台实现常态化运营。
该产品与工厂室内AGV、AMR存在明确边界:AGV、AMR依赖室内结构化环境与固定导引路线,而L4无人物流车适配户外开放道路,需自主应对行人、社会车辆、多变天气与完整交通法规约束。当前行业形成三类成熟产品形态:人行道小型配送机器人、封闭式低速短途配送车、中大载量Robovan物流货车。整车架构摒弃传统驾驶舱冗余设计,采用平台化、模块化正向开发,预留冷链、商超、工业物料等定制化货箱方案,核心服务快递末端、即时零售、城市中转、厂仓接驳等物流场景。
根据中金企信国际咨询最新发布的《全球L4级无人物流车行业市场发展态势分析及竞争战略可行性评估预测报告(2026版)》显示,全球L4级无人物流车行业高速增长,2025年市场规模17.60亿美元,2026年达21.21亿美元,预计2032年市场规模攀升至64.93亿美元,2026-2032年复合增长率20.50%。
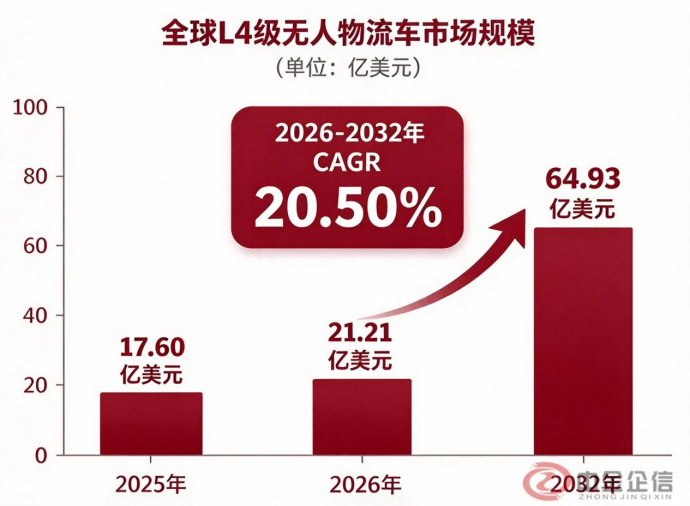
数据整理:中金企信国际咨询
中金企信国际咨询会根据客户需求提供整套完善解决方案,专业提供国内外全领域、全产品线定制报告:市场调查、国产化率报告、品牌价值评估、品牌地位研究、市场占有率排名、问卷评估报告、进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告等,更全面的了解市场状况,发掘消费者需求,为决策提供数据支持。
中国是全球产业核心承载区,2025年国内市场销售额占全球94.81%,产量占全球99.47%,依托完整新能源整车、传感器、线控底盘、自动驾驶集成供应链,率先实现规模化商业落地。产品结构层面,3-7立方米中小型货箱车型为市场主流,2025年营收占比61.17%;伴随城市中转、仓储大运量需求释放,7立方米以上大容量车型增速领跑行业。应用端以快递末端配送为基本盘,2025年营收占比52.27%,商超快消、工业仓储物流保持更高增速,行业应用场景持续拓宽。
市场呈现高度集中的竞争格局,2025年全球营收前五企业(九识智能、新石器、一清创新、白犀牛、易咖智车)合计市场份额90.65%,九识智能、新石器形成双龙头格局。行业参与者分为两大阵营:本土自动驾驶科创企业、传统商用车主机厂(东风、长安凯程、上汽大通、远程新能源商用车);海外代表企业包括AppliedEV、LOXO、Udelv等。未来竞争不再局限于车辆交付量与单车售价,核心比拼维度转向车规级可靠性、车队运营利用率、场景快速复制能力、全生命周期成本、远程运维体系及海外本地化交付实力,整车厂与自动驾驶企业联合开发成为主流合作模式,构建“整车平台+L4自动驾驶系统+运营服务”多层次竞争体系。
产业链上游为核心软硬件零部件,涵盖激光雷达、车载摄像头、毫米波雷达等感知设备、自动驾驶计算芯片、动力电池、线控转向/制动系统及配套汽车电子,感知、线控、计算部件直接决定整车安全冗余与生产成本,是价值核心环节。中游为整车研发制造与系统集成,区别于传统改装模式,Robovan采用整车架构同步设计,统筹电子电气、感知计算、远程运维系统,无驾驶舱车型可最大化载货空间,流程包含底盘标定、多场景道路验证、批量量产。下游面向各类物流客户,配套整车销售、软件订阅、车辆租赁、运力托管等多元化商业模式。
行业技术路线已从单纯实现自动驾驶功能,转向低成本规模化落地。高精地图依赖持续降低,轻地图、无图方案依托实时感知与AI大模型降低新场景部署成本;标准化底盘、模块化货箱、场景定制开发成为产品主流思路。同时世界模型等通用基座模型打通乘用车、无人配送、无人重卡数据体系,跨场景数据复用构建技术数据飞轮;远程运营体系持续成熟,单人远程监控多台车辆、跨区域远程接管大幅降低单台车辆运维人力成本,人车比成为运营效率核心考核指标。
第一,电商与即时零售持续扩容,末端包裹运力缺口持续扩大,L4无人物流车适配短途高频标准化配送,可全天候连续运营,有效提升车队整体利用率。第二,末端人力成本上涨、招工难度提升,无人运力可长期削减人工支出,延长配送运营时长,逐步成为物流企业刚性配置。第三,核心硬件成本大幅下行,激光雷达价格降至千元级别,线控底盘、车载计算设备同步降价,国内单车物料成本普遍低于十万元,行业经济性拐点显现。第四,全球各地自动驾驶路权政策持续放开,国内多地开放城市商业示范运营许可,欧美多国允许低速无人车辆上路无安全员运营,商业化落地门槛持续降低。第五,商业模式不断创新,硬件销售叠加月度自动驾驶订阅、车辆租赁、运力即服务模式普及,按月付费大幅降低客户一次性资本投入,九识智能推出月度订阅方案,进一步加速市场渗透。
中金企信国际咨询相关报告推荐(2025-2026)
《危化品航运行业市场全景调研分析及投资可行性研究预测报告(2026版)》
《2026-2032年冷链物流市场竞争力分析及投资战略预测研发报告-中金企信发布》
《中国重型运输车行业竞争格局调查及产业链上下游分析报告(2026-2032)-中金企信发布》
《“一带一路”秘鲁智能物流装备产业投资评估报告(2026版)》
《2025年中国陆地管道运输行业细分产品市场监测及竞争战略可行性评估报告-中金企信发布》