
(1)锻造行业概况
1)锻造的定义与特点
锻造,是指利用锻压机械对金属坯料施加压力,使金属坯料产生塑性变形,以获得具有一定机械性能、形状和尺寸锻件的一种加工工艺。锻造实质是利用金属的塑性变形使金属毛坯改变形状和性能而成为合格锻件的加工过程,其根本目的是利用外加载荷(冲击载荷或静载荷)通过锻压设备使金属毛坯产生塑性变形,从而获得所需形状和尺寸的锻件,同时使锻件机械性能和内部组织符合一定的技术要求。
与铸造、机加工、焊接、粉末冶金等其他金属成型工艺相比,锻造工艺能够通过改变金属显微组织来优化金属性能,提供其他金属加工工艺无法比拟的结构完整性,还能够为锻件提供更高的方向韧性和最佳的金属纹理流线。因此,锻造而成的锻件产品具有承载高、寿命长、严苛工作条件适应性强的特点,可以广泛应用于风电、化工、机械、船舶、核电、航空航天、军工等行业。
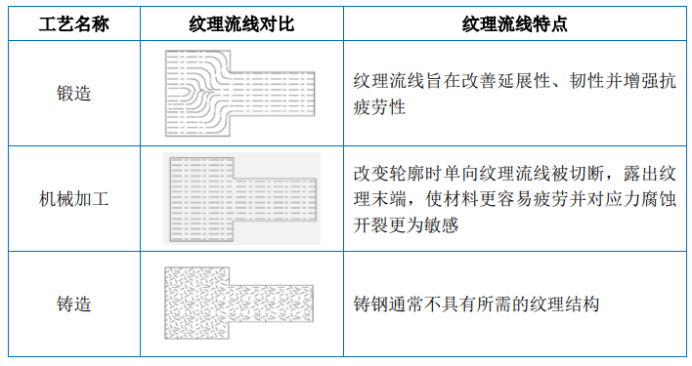
按照锻造方式不同,可以将锻造技术主要分成自由锻、模锻和辗环。自由锻是指使用通用性工具,或在锻造设备的上、下砧之间直接对坯料施加外力,使坯料产生变形而获得所需的几何形状及内部质量的锻件的加工方法,通常采用液压机、锻锤等设备进行加工;模锻是指金属坯料在具有一定形状的锻模膛内受压变形而获得锻件;辗环,又称为环件轧制成形,是通过回转塑性变形来成形轴承环、齿轮环、法兰环等各类无缝环件的先进制造技术。
2)锻造行业发展情况
随着我国风电、化工、机械、船舶、核电、航空航天、军工等锻件下游应用行业的快速发展,我国锻件产量整体也呈现持续增长趋势,我国也已成为全球最大的锻件生产国。根据中金企信最新市场调研数据显示,2024年,我国锻件产量达到1,379.3万吨,2016至2024年复合增长率为3.89%。近年来我国锻件产量情况如下:
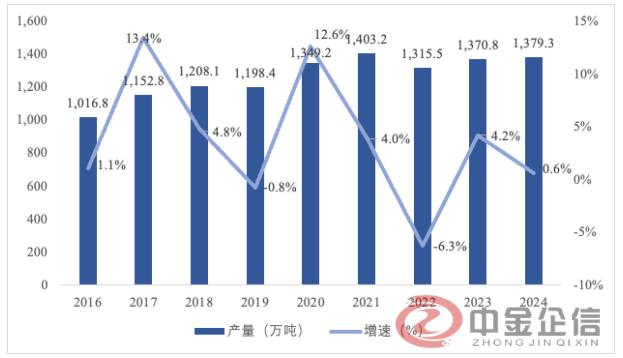
数据整理:中金企信国际咨询
为确保锻造行业数据精准性以及内容的可参考价值,第三方市场咨询机构中金企信发布《2027-2033年中国锻造行业市场竞争格局及市场前景预测分析报告》,全面展现了锻造行业产业链、政策&市场&技术经济环境、市场规模、产能、产量、进出口、销售、利润、盈利能力、财务状况综合评价、营销策略、区域销售状况及分布、下游需求及趋势、企业竞争策略、重点企业分析、技术现状及趋势、前景预测、投资价值等。中金企信国际咨询致力于“为政府部门、企事业单位及国内外各领域企业洞察报告、进入性研究报告、产品选型报告、产业链调查报告、投资咨询报告、商业尽职调查报告、品牌价值评估报告、投资风险评估报告、投资价值评估报告、项目可行性/商业计划书、行业研究等提供全套解决方案”的专业咨询顾问机构。
(2)下游行业发展情况
锻件产品作为装备制造业所必须的关键基础部件,其下游主要为风电、化工、机械、船舶、核电、航空航天、军工等行业的成套设备制造商,最终服务于国民经济和国防工业的各相关行业。下游行业对锻件产品精度、性能、寿命、可靠性等各项技术指标的要求主导了锻造行业的技术走向,同时下游行业的景气度也直接决定了锻造行业的需求状况和市场容量。
(3)行业面临的机遇
1)国家政策支持
锻造行业是高端装备制造业的基础,为了振兴装备制造业,提高装备制造水平,各部委和主管部门制定了多项支持锻造行业发展的政策,鼓励锻造行业的生产企业主动进行结构调整、技术升级以及产品创新,引导企业在新的竞争压力面前借鉴国内外的先进经验,更新发展模式和理念,抓住产业调整和发展转型的机遇,提升国际竞争能力。
2)下游市场空间巨大
锻造是机械制造工业中提供机械零部件的主要加工方法之一。通过锻造能够在提高机械性能的同时得到不同形状的零件,对于有较高性能要求的机械零件来说,锻造是目前无法替代的制造工艺。随着我国基础工业的高速发展,大型工程机械、石化、冶金、发电、高铁、船舶、航空、航天等关键装备的制造对国内锻造行业的需求与日俱增,市场空间巨大。
3)行业技术升级
就风电领域而言,大功率风力发电机组是行业发展的明确趋势,随着功率的不断提高,风电主轴的材料成分、结构工艺方面的要求也越来越高。想要跟上行业发展的步伐,就需要一方面加大研发投入,不断研究新一代大功率风电主轴生产技术,另一方面加大固定资产投入,扩建厂房,购买大型特种设备,以适应新产品的生产要求。在行业技术升级带来的变化下,行业内的龙头企业优势更加凸显,行业集中度不断提高。
中金企信国际咨询相关报告推荐(2025-2026)
《中国储能行业出海战略报告:2060年前实现碳中和目标-中金企信发布》
《2026-2032年电子级高纯铜粉行业市场供需格局分析及未来市场发展战略评估预测报告》
《2026-2032年全球与中国半导体WAT测试设备行业总体规模分析及主要地区产能产量分析报告》
《2026-2032年改性塑料行业重点企业竞争战略及投资可行性研究预测报告》
《水利水电勘测设计行业“十五五”市场战略研究及投资建议可行性评估预测报告(2026版)》