
涤纶作为世界产量最大、应用最广泛的合成纤维,占世界合成纤维产量的60%以上,大量用于服饰、工业用纺丝等应用领域,行业整体已进入较为成熟的发展阶段,产业结构优化和产品绿色化、差异化、功能化是新的行业发展方向。得益于纤维行业和下游纺织及终端应用领域对绿色化、差异化和功能化的追求,原液着色涤纶长丝以其环保、节能的着色方式,受到下游客户的青睐,行业发展趋势良好,市场容量较大。具体发展情况如下:
(1)涤纶长丝的简介
涤纶,又称聚酯纤维,主要以PTA和MEG为原料经酯化或酯交换和缩聚反应生成聚酯,再经纺丝和后处理形成。涤纶相比于棉、麻、蚕丝等天然纤维具有坚牢耐用、抗皱免烫、不粘毛等优异特性,因此在民用织物及工业用织物均有广泛的用途。
按形态结构特征划分,涤纶可分为涤纶长丝和涤纶短纤,其中,涤纶长丝为聚酯熔体经纺丝成形和后加工工序形成的长度以千米计的聚酯纤维品类,应用领域涵盖服装、装饰和工业纺织;而涤纶短纤产品为聚酯经熔融纺丝和后加工工序剪成固定长度的聚酯纤维品类,长度分布在几厘米到几十厘米之间,通常通过单独纺纱或与棉花、粘胶纤维等混纺形成纱线应用于服装等领域。涤纶长丝与涤纶短纤相比对工艺要求更高。
根据生产工艺及特性不同,可分为初生丝、拉伸丝以及变形丝等,其中POY、DTY和FDY分别为初生丝、拉伸丝以及变形丝的主要品种。ATY通常由POY和FDY制得,具有短纤纱的外观,但无假捻变形丝的极光和蜡感,在覆盖效果和保温性方面又与精纺纱相似。
(2)涤纶长丝产业链
涤纶长丝生产属于化学纤维制造业,位于整个产业链的中游,通常以切片纺工艺或熔体直纺工艺生产DTY、FDY和ATY等。其上游为石油化工行业和纤维母粒企业,下游为纺织企业,最终应用于汽车、服装和工业领域等。其中,石油化工企业通过炼油工艺中的催化重整装置得到PX,再利用PX制取PTA,再制成PET切片;纤维母粒则是通过对着色剂、载体及各种助剂进行充分混炼、预分散等,将着色剂、功能助剂与聚酯切片精确计量、均匀混合后进行物理加工制成。所处行业的上下游产业链情况如下:
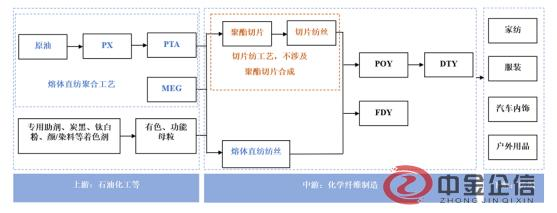
(3)涤纶长丝行业所处生命周期及行业规模
根据中金企信最新市场调研数据显示,至2030年全球纤维人均产量将达到17.5公斤;到2030年全球纤维总产量或接近1.5亿吨,10年内复合增速达3.09%。涤纶纤维作为最主要的化学纤维品类之一,其制造行业是一个市场化程度较高、市场竞争较为充分的行业,但原液着色涤纶长丝处于快速发展阶段的初期,市场集中度较低,行业未来的发展前景较好。涤纶长丝在使用性能如染色、光热稳定、防污、手感、吸湿等方面有较大改进,同时生产工艺也迈向连续化、大型化,依托性价比与棉等天然纤维相比具有较强的竞争力。
数据整理:中金企信国际咨询
中金企信国际咨询发布的《2027-2033年涤纶行业全产业结构深度分析及投资战略可行性评估预测报告》聚焦市场现状、市场环境、竞争格局、未来市场发展趋势、Top企业市场占有率等多维度、多数据线进行展现,助力企业竞争把握市场先机、洞悉市场发展趋势、论证市场竞争力提供全套参考报告。作为独立第三方权威咨询顾问机构,中金企信国际咨询致力于为国内外各领域提供细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告、产业链调查报告、投资咨询报告、商业尽职调查报告、品牌价值评估报告等全套解决方案。助力企业提升产业布局,掌握市场机遇,创造核心价值!
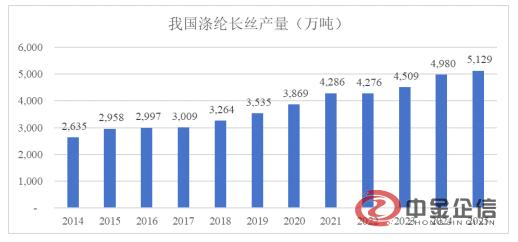
近年来,我国涤纶长丝产量整体呈快速增长趋势。2014年至2025年间,我国涤纶长丝产量复合增长率达6.24%。2025年,国内涤纶长丝产量达到5,129万吨。
(4)行业发展态势
全球对包括棉花、聚酯纤维、粘胶、尼龙、聚烯烃、丙烯酸、丝绸、羊毛等各类纤维的需求近1亿吨,其中聚酯纤维约5,723万吨。经过多年的成本降低和性能改进,聚酯纤维的应用范围不断扩大,预计未来涤纶在纤维应用中的比例将会继续提升,具体表现为向差别化、功能化方向发展及呈现下游应用促进行业发展的趋势。
目前,我国涤纶长丝产品主要为常规丝,功能性、差别化涤纶长丝的比重相对较低。随着我国经济结构的深度调整和对外开放、城镇化进程加快、对环境保护的重视,以及以中产阶级、老龄消费、年轻时尚等为代表的个性化、差异化、功能化的需求升级,我国化纤的需求潜力不断释放,为行业供给侧整体提质增效和发展优质产能提供了新的契机,涤纶化纤行业朝差别化、功能化、高品质方向发展。此外“一带一路”发展战略的实施,将助力我国化纤产业在“一带一路”沿线国家进行制造基地布局,促进我国化纤工业的国际化进程。
近年来,涤纶长丝龙头企业继续着力开展技术创新、产品升级、设备更新和人才培养,强化科研能力,实施创新驱动,进一步推进涤纶长丝产品的差异化、功能性,提升产品附加值。行业内优质企业不断升级优化产业模式,巩固扩大各环节产能优势,提高供应链管理水平,通过产业链延伸有效降低业务成本。同时,推动制造业与互联网融合,提升数字化转型水平以及坚持低耗能、循环再利用,加快应用先进节能减排技术和装备,完善绿色制造的技术支撑体系,是推进涤纶长丝行业高质量、可持续发展的重要手段。
(5)行业发展面临的机遇
①国家产业政策的大力支持
近几年来国家陆续推出政策,支持差别化、功能性涤纶长丝和纤维母粒的发展。我国相关部门先后出台了《工业和信息化部国家发改委关于化纤工业高质量发展的指导意见》《工业领域碳达峰实施方案》《建设纺织现代化产业体系行动纲要(2022-2035年)》等多项政策,规范和推动行业的发展,为行业发展提供了强有力的支持。
②广阔的市场前景
目前差别化有色涤纶长丝处于快速发展阶段的初期,市场集中度较低,行业未来的发展前景较好。中国化学纤维工业协会“绿色纤维”认证三大类产品为生物基化学纤维、循环再利用化学纤维和原液着色化学纤维,生产的差别化有色涤纶长丝属于原液着色纤维,是“绿色纤维”三大类产品之一,绿色纤维产品在汽车内饰、户外用品和服饰等应用领域有着广阔的市场空间。同时,随着汽车内饰、户外用品和服饰领域的进一步发展,将有效促进差别化涤纶长丝的市场需求。
③高技术门槛保证行业有序竞争
下游应用领域对涤纶长丝色彩丰富度、性能多样性、品质稳定和一致性要求逐渐提高,产品技术含量的提高,构建了更高的技术壁垒,对于维护行业内良好的竞争秩序、保证毛利率水平提供了有利条件。
中金企信国际咨询相关报告推荐(2025-2026)
《2026年无纺土工布市场规模及产业链结构调研分析【投资风险评估】》
《2026-2032年中国交织机织物行业竞争格局调查及数据监测投资环境评估报告-中金企信发布》
《个体防护装备行业调查报告:细分产品市场监测及发展策略研究-中金企信发布》
《2026-2032年全球与中国遮阳伞行业竞争格局调查与数据监测投资环境评估报告-中金企信发布》