
晶圆代工,就是“代工厂”模式,由台积电创立。代工厂不自行设计芯片,而是接受无晶圆厂设计公司的委托,专门从事晶圆成品的加工制造,将集成电路设计版图转化为具有特定功能的半导体器件。
晶圆代工行业作为半导体产业链的核心环节,技术壁垒、人才储备、持续资本投入,形成了较高的准入门槛。2026年上半年,全球AI基建与数据中心建设持续提速,大模型算力需求集中释放,算力芯片、高端存储芯片同步迎来量价齐升的上行周期,带动全球半导体产业产值大幅增长,产业链上下游协同配套能力持续优化。但受区域战争、地缘政治等多因素影响,部分半导体相关原材料价格攀升,存储芯片产能持续向AI领域倾斜,消费类存储芯片供应受到挤压。
根据中金企信发布《全球及中国晶圆代工行业市场深度调研2026-2032(市场份额、应用领域及区域分析)》:2025年全年全球晶圆代工营收达1994亿美元,同比增幅超25%,创下过去十年最高增速,2025年至2030年期间,年复合增长率将保持14.3%的高位,成为半导体产业景气度的核心推进器。
25Q3全球前十大晶圆代工业者营收排名(单位:百万美元)
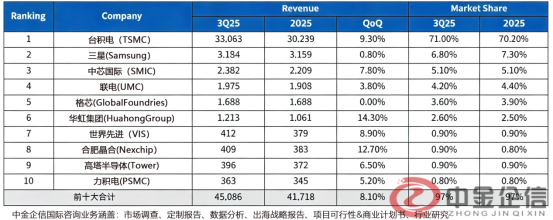
数据整理:中金企信国际咨询
《晶圆代工项目可行性研究报告(贷款可研)》由中金企信国际咨询编制:项目所用场地为租赁使用,租赁场地占地面积为71091.8平米,总建筑面积为93334.32平米(其中洁净间43000平米)。项目估算总投资(含流动资金)11000万元,其中:固定资产投资9390万元(设备采购:6390万元)。
从产业格局来看,晶圆代工环节持续凸显战略价值。算力芯片领域,逻辑运算类芯片需求爆发式增长,推动设计工具、工艺制程与异构封装技术持续迭代,构筑起涵盖IP核、EDA工具链、工艺制程的全方位技术壁垒;消费电子领域终端出货下滑,低端SoC、图像传感器、显示驱动芯片竞争加剧,依靠性价比竞争存量市场份额;汽车电子与工控领域壁垒持续加固,芯片竞争格局高度集中,中国半导体公司在模拟芯片、图像传感器及功率器件已实现批量导入,但域控SoC、MCU芯片仍由海外半导体公司主导。
从全球代工产能分布来看,中国大陆凭借庞大的内需市场、完善的产业链配套、持续的政策支持以及不断提升的技术实力,成为全球晶圆代工产能增长的核心区域。中芯国际、华虹集团、合肥晶合等本土企业持续扩充产能,同时吸引了部分国际企业在中国大陆布局,推动了区域产能的快速增长。中国台湾地区仍是全球晶圆代工产能的主要集聚地,台积电、联电等头部企业的核心产能集中于此,尤其是在先进工艺领域具有绝对优势。
从地域发展情况来看,全球供应链体系正经历多维度的适应性变革和区域化重构,中国本土产业链布局成为战略重点。中国大陆集成电路产业在高端设备、关键原材料及零部件、IC设计能力、工艺开发、封装等关键环节仍具备较大成长空间,产业链在地化转移继续走强,更多的晶圆代工需求回流中国大陆。
中金企信国际咨询为权威第三方市场研究机构,为各领域提供“市场调查、品牌价值评估、问卷调研报告、洞察报告、进入性研究、定制报告、市场调查、数据分析、出海战略报告、项目可行性&商业计划书、行业研究、国产化率认证评估、市场地位/占有率排名研究等全套解决方案”助力企业发展,增强企业竞争力,展示企业的可信度及公信力。
第一章 总 论
第二章 项目背景及必要性分析
第三章 行业市场分析
第四章 项目建设条件
第五章 总体建设方案
第六章 产品及技术方案
第七章 原料供应及设备选型
第八章 节约能源方案
第九章 环境保护与消防措施
第十章 劳动安全卫生
第十一章 企业组织机构与劳动定员
第十二章 项目实施规划
第十三章 投资估算与资金筹措
第十四章 财务及经济评价
第十五章 风险分析及规避
第十六章 招标方案
第十七章 结论与建议
中金企信推荐报告
《全球市场分析报告-中金企信编制》
《市场品牌价值评估报告-中金企信编制》
《市场投资价值评估报告-中金企信编制》
《市场出海战略报告-中金企信编制》
《行业进出口贸易报告-中金企信编制》