
近年来,我国肉牛产业面临进口冲击与内需不足叠加、周期性波动与结构性矛盾交织的复杂局面。尽管全国牛肉产能总体增长,但活牛交易价格波动加剧,消费旺季行情亦显疲软。
我国肉牛养殖行业规模化、标准化程度较低,以小规模散养为主,养殖周期长,从出生到育肥出栏通常需18-22个月,经历犊牛、架子牛、育肥牛等多个阶段。由于养殖周期长,大部分养殖户仅参与产业链中的某一环节,牛源在犊牛、架子牛等阶段多次流转,导致牛源品质、体重及健康状况差异较大,供应链标准化难度高。
①产量持续提升,但产能拐点初显
2016—2023年,中国牛存栏经历了长达八年的持续扩张。根据权威行业研究机构中金企信发布《肉牛养殖市场容量发展预测研报(含地区占比趋势及企业竞争分析)》:全国牛期末存栏量从2016年的8834万头稳步增长至2023年的10509万头,累计增幅19.0%,年均复合增长率约2.5%。然而,2024年成为拐点。当年牛存栏降至10047万头,同比下降4.39%。2025年进一步降至9608万头,同比再降4.4%,两年累计减少901万头。进入2026年,一季度末存栏9373万头,较峰值下降10.8%;二季度末回升至9557万头(季节性回增),但同比仍降9.1%。
2016—2025年全国牛存栏量变化
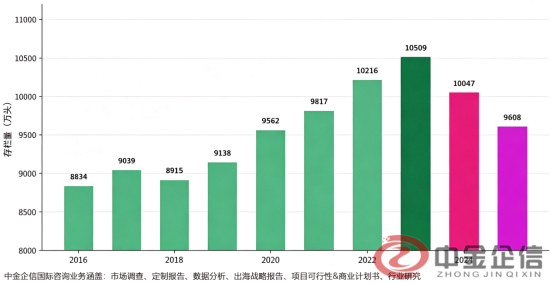
数据整理:中金企信国际咨询
根据中金企信国际咨询发布《肉牛养殖项目可行性研究报告(投融资可研)》:该项目建设规划总用地面积为480亩,厂房面积18万平方米。项目估算总投资(含流动资金)1193876.68万元,其中:固定资产投资1169835.27万元(包括建筑工程费196279.08万元,设备购置费917951.83万元,工程建设其他费用4385.64万元,预备费用51218.72万元);流动资金24041.41万元。
②商务部发布对进口牛肉实施国别配额管理
根据中金企信最新市场调研数据显示,2025年中国大陆地区进口牛肉约为280.19万吨,占国产牛肉的34.98%,牛肉进口量同比减少2.54%。牛肉进口金额约为1,058.65亿元,同比增长8.69%。2025年我国牛肉主要进口来源国为巴西、阿根廷和澳大利亚,来自于这3个国家的牛肉进口量占2025年度国内牛肉进口总量的79.8%左右。2025年12月进口贸易保障措施出台,巴西和澳大利亚的进口配额均低于2025年实际进口水平。
③肉牛市场在经历长期低迷后,2025年下行趋势明显受抑
2025年我国肉牛产业主要产品价格下行势头得到遏制。根据中金企信最新市场调研数据显示,2025年全国集贸市场活牛(中等)平均价格为27.54元/kg,同比仅下降1%,较2024年同比20%的降幅显著收窄;全国集贸市场牛肉(去骨统肉)平均价格变动趋势与活牛相近,全年平均为68.73元/kg,同比下降2%,较2024年15%的降幅明显收窄。2025年国产活牛价格自年初触底后逐月震荡回升,下半年同比转正,育肥牛养殖收入逐步可以覆盖成本,部分育肥主体扭亏为盈。
④区域集群化发展特征日益明显
从区域布局来看,我国肉牛养殖已形成三大特色产区集群。北方优势产区以内蒙古、黑龙江、吉林、辽宁、新疆、甘肃、青海为主,是我国肉牛核心供给区;南方特色产区以四川、云南、贵州、湖南为主,是肉牛消费重要供给基地;东部产区以山东、河南、河北为主,依托便利的交通、雄厚的经济实力和完善的产业链,形成一体化体系。
中金企信国际咨询,是国内极具影响力的产业研究与高端战略咨询机构。业务覆盖市场地位研究、市场占有率排名、国产化率评估、品牌价值研判、竞品尽职调查、产业链规划、可研报告、商业计划书、十五五及一带一路专项报告等全链条服务。
第一章 总 论
第二章 项目背景及必要性分析
第三章 行业市场分析
第四章 项目建设条件
第五章 总体建设方案
第六章 产品及技术方案
第七章 原料供应及设备选型
第八章 节约能源方案
第九章 环境保护与消防措施
第十章 劳动安全卫生
第十一章 企业组织机构与劳动定员
第十二章 项目实施规划
第十三章 投资估算与资金筹措
第十四章 财务及经济评价
第十五章 风险分析及规避
第十六章 招标方案
第十七章 结论与建议
中金企信推荐报告
《市场研究预测报告-中金企信编制》
《市场资信评估报告-中金企信编制》
《市场问卷评估报告报告-中金企信编制》
《市场战略规划投资研究报告-中金企信编制》
《行业上下游产业链研究报告-中金企信编制》