
2026年7月,国家卫健委等三部门印发《关于进一步做好公立医疗卫生机构医用设备集中采购工作的通知》,确立“国家-省-市地”三级集采体系,腔镜手术机器人列入省级乙类核心品类,并要求坚持“优质优价”、防范“内卷式”低价竞争。2026年9月,国家医保局发布DRG/DIP3.0版分组方案,首次为机器人辅助手术设立专门病组,支付端从新技术特殊补偿迈向常态化支付识别:同月的专家座谈会进一步定调“促创新、反内卷”,坚持以患者获益为主评价临床价值。
根据中金企信最新市场调研数据显示,2026年,全球手术机器人市场规模预计接近328亿美元,2026至2030年的复合年均增长率约为18%。同期,中国手术机器人市场规模预计接近200亿元人民币,2026至2030年的复合年均增长率预计将达到33%。中国市场的增速显著高于全球水平,核心原因在于国内手术机器人的渗透率基数相对较低,提升空间巨大。
根据中金企信最新市场调研数据显示,中国手术机器人出口额由2023年的不足200万元升至2025年的4.95亿元,2026年上半年即达4.84亿元、同比增长3.3倍,覆盖国家由23个增至49个。截至2026年6月30日,中国手术机器人领域有效注册证共257张,其中国产213张、进口44张,国产占比约83%。
中国手术机器人产品逐年获批情况
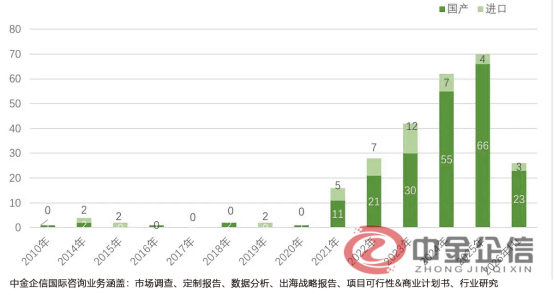
数据整理:中金企信国际咨询
《手术机器人项目可行性研究报告(贷款可研)》由中金企信国际咨询编制,该项目建设规划总用地面积为530亩,厂房面积21万平方米。项目估算总投资(含流动资金)1266859.42万元,其中:固定资产投资1229049.21万元(包括建筑工程费200312.69万元,设备购置费963977.96万元,工程建设其他费用6232.41万元,预备费用58526.15万元);流动资金37810.21万元。
1、腔镜手术机器人
腔镜手术机器人主要由计算机控制台、成像系统和机械臂三部分构成,广泛应用于泌尿外科、普外科、心胸外科和妇科等领域的微创手术。市场渗透率方面,国内外存在显著差距。根据中金企信最新市场调研数据显示,截至2024年底,美国的手术机器人渗透率已接近22%,而中国同期的渗透率仅为0.7%左右,显示出巨大的增长潜力。在临床应用上,国内外市场也存在差异。2024年,在美国使用达·芬奇机器人进行的手术中,普外科占比最高,达到约60%,其次是妇科(24%)和泌尿外科(11%)。而在中国,泌尿外科是应用最广泛的领域,手术量占比达到约40%。
2、骨科手术机器人
骨科手术机器人主要应用于关节置换、脊柱和创伤三大领域。其优势在于能够克服传统手术中因病人体位、器械控制精度和医生个人经验等因素造成的不确定性,实现手术的标准化,提高操作精确度和稳定性,并可减少年轻医生的学习曲线。自2022年起,在政策支持和人口老龄化加剧的推动下,行业发展明显提速。根据第三方行业研究机构中金企信发布《2027年骨科手术机器人市场运行态势及“十五五”投资可行性预测报告》:2023年中国市场规模约为7亿元人民币,预计到2026年将突破40亿元。预计2023至2032年的年复合增长率将超过40%,长期增长空间可期。
预计未来国内手术机器人市场将保持快速发展,主要驱动因素包括四个方面:第一,渗透率提升空间巨大。目前多孔腔镜手术机器人主要集中在三甲医院,在二级及基层医院的渗透率仍然很低,存在广阔的增量市场。第二,市场竞争促进价格合理化。随着国内获批上市的手术机器人产品增多,竞争加剧将推动产品定价趋于合理,降低医疗机构的采购门槛,从而加速普及。第三,医保报销范围扩大。部分地区已将手术机器人纳入医保报销,这将减轻患者的经济负担,进而推动手术量的增长。第四,配置证政策放宽。未来配置证额度的增加和审批流程的优化,将直接带动手术机器人的放量增长。
中金企信国际咨询,是国内极具影响力的产业研究与高端战略咨询机构。业务覆盖市场地位研究、市场占有率排名、国产化率评估、品牌价值研判、竞品尽职调查、产业链规划、可研报告、商业计划书、十五五及一带一路专项报告等全链条服务。
第一章 总 论
第二章 项目背景及必要性分析
第三章 行业市场分析
第四章 项目建设条件
第五章 总体建设方案
第六章 产品及技术方案
第七章 原料供应及设备选型
第八章 节约能源方案
第九章 环境保护与消防措施
第十章 劳动安全卫生
第十一章 企业组织机构与劳动定员
第十二章 项目实施规划
第十三章 投资估算与资金筹措
第十四章 财务及经济评价
第十五章 风险分析及规避
第十六章 招标方案
第十七章 结论与建议
中金企信推荐报告
《市场投资价值评估报告-中金企信编制》
《市场出海战略报告-中金企信编制》
《细分市场数据分析-中金企信编制》
《全球市场分析报告-中金企信编制》
《市场数据研究分析报告-中金企信编制》