
多孔碳为硅碳负极的碳骨架,具备比表面积高、微观形貌可控、孔洞结构丰富、导电性良好、稳定性高等优点,高比表面积使多孔碳能结合更多锂离子,为锂离子电池提供高容量。多维复杂的孔洞结构为锂离子提供了有效快速的扩散通道,具备良好的电化学性能。
硅碳用多孔碳主流原材料有生物质、树脂基和焦基三种。三种路线中,生物质原材料为椰壳、竹子、稻壳、木屑、淀粉等,可再生;树脂原材料主要为酚醛树脂,生产工艺成熟、化学结构可控,孔隙的均一性和批次一致性更好,但由于原材料成本较高;石油焦基处于这两者的中间,综合了成本和强度。
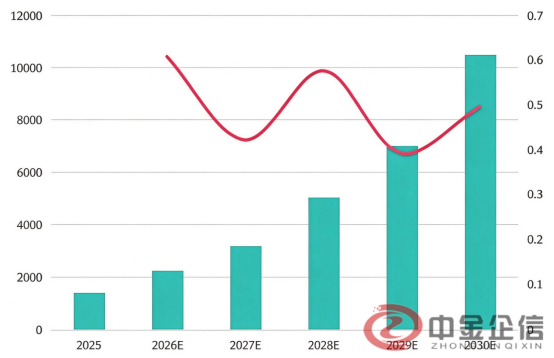
根据权威行业研究机构中金企信发布《全球硅碳负极用多孔碳市场深度调研及投资风险分析报告2026年》:2026年前三季度全球硅碳负极用多孔碳出货量为1650吨,预计2026年全年达到2250吨,同比增长60.7%,预计到2030年全球硅碳负极用多孔碳市场出货量达到10500吨,未来四年复合增长率达49.6%。增长主要系下游CVD气相沉积硅碳负极产业化加速,一方面三季度高端AI手机、笔记本等3C消费电子新品集中备货,带动CVD硅碳材料厂商产线爬坡、出货环比抬升,直接拉动载硅多孔碳骨架采购需求。另一方面大圆柱、半固态电池技术迭代推动动力电池端CVD硅碳验证落地,叠加CVD工艺在循环、膨胀控制上的性能优势,行业技术路线向CVD集中,持续扩大多孔碳增量需求。
2025-2030年全球硅碳负极用多孔碳出货量及预测(吨)
数据整理:中金企信国际咨询
《硅碳负极用多孔碳项目可行性研究报告(贷款可研)》由中金企信国际咨询编制,项目所用场地为租赁使用,租赁场地占地面积为69893.2平米,总建筑面积为90403.4平米(其中洁净间38500平米)。项目估算总投资(含流动资金)10800万元,其中:固定资产投资9160万元(设备采购:6160万元)。
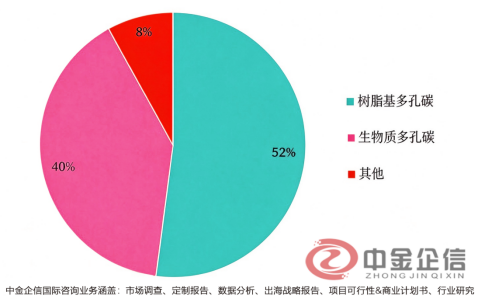
从市场份额占比来看,2026年前三季度全球硅碳负极用多孔碳市场份额占比最高的是树脂基多孔碳,占比为52%,凭借孔道可控、批次一致性与杂质水平优势,主要供给动力电池与高端消费电子批量项目,是当前车规级硅碳的首选骨架材料;生物质基多孔碳份额约40%,成本优势突出,但受天然原料波动制约,多用于电动工具、低端消费类小批量场景,大规模动力级订单偏少;其他路线占比约8%,整体出货体量偏小,多处于验证及小试阶段,尚未形成大规模商业化放量。
中金企信国际咨询深耕市场调研16年,为国内外各领域提供市场地位研究、市场占有率排名、国产化率报告、进入性研究、市场调查、资信/信用报告、品牌价值评估报告、数据分析、项目可行性&商业计划书、行业研究等全套解决方案的独立第三方咨询服务机构。
未来七年全球硅碳负极将从小批量验证全面转向大规模量产,主流动力电池企业的硅碳负极搭载率将从当前的个位数占比提升至30%以上,对应的硅碳用多孔碳市场将直接跟随下游硅碳产业的放量进入爆发增长阶段,仅动力电池领域的配套需求就将带动多孔碳的市场规模实现数十倍的扩张,成为整个新能源炭材料赛道中增长弹性最高的细分方向之一。
不同技术路线的多孔碳产品将迎来分层落地的市场窗口,树脂基多孔碳将在高端长续航动力电池场景实现大规模渗透,焦基多孔碳依托成本与规模化优势在中量产车型领域打开广阔空间,生物质多孔碳则在对成本敏感度更高的储能与经济型消费电子场景找到适配定位,三大技术路线并行发展将覆盖不同层级的市场需求,推动整个赛道的应用边界持续拓宽。
第一章 总 论
第二章 项目背景及必要性分析
第三章 行业市场分析
第四章 项目建设条件
第五章 总体建设方案
第六章 产品及技术方案
第七章 原料供应及设备选型
第八章 节约能源方案
第九章 环境保护与消防措施
第十章 劳动安全卫生
第十一章 企业组织机构与劳动定员
第十二章 项目实施规划
第十三章 投资估算与资金筹措
第十四章 财务及经济评价
第十五章 风险分析及规避
第十六章 招标方案
第十七章 结论与建议
中金企信推荐报告
《全球市场分析报告-中金企信编制》
《市场品牌价值评估报告-中金企信编制》
《市场投资价值评估报告-中金企信编制》
《市场出海战略报告-中金企信编制》
《行业进出口贸易报告-中金企信编制》