
AI安全已成为人工智能规模化应用的“加速器”和合规底线,其核心在于确保模型、数据及业务系统不被恶意干扰或滥用。随着智能体从“被动回答”转向“自主行动”,安全治理已从单纯的技术问题升级为覆盖全生命周期的产业治理议题。
AI安全(AI Security)通常包含两个方向:一是"AI赋能安全"(AI for Security),即利用AI技术提升网络安全防护能力:二是”AI自身安全”(Security for AI),即面向AI系统自身的安全防护。
目前,AI工具已在安全运营的多个场景中产生实质性助益,从实际落地情况看:海量日志审计与告警降噪:选择比例最高,达58%:安全事件自动化响应:48%;自动化漏洞挖掘与分析:35%:恶意代码行为分析与逆向:28%。
我国高度重视AI安全和AI滥用情况,为促进AI产业良性发展,有关部门针对利用AI算法从事传播违法和不良信息、侵害用户权益、操纵社会舆论等问题,推出一些政策法规进行引导。通过加强安全管理,推进算法推荐技术和深度合成技术依法合理有效利用,以此来保障AI产业相关技术产品的良性创新和有序发展。
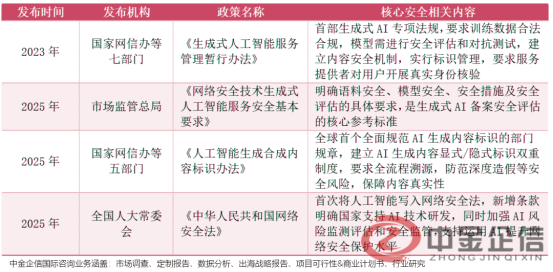
根据中金企信发布《AI安全项目可行性研究报告(投融资可研)》:项目估算总投资(含流动资金)32000.00万元,其中:固定资产投资25140.90万元,流动资金6859.10万元。
项目可行性研究报告核心价值为企业或政府在从事一项投资活动之前,就投资项目的市场、技术、经济、生态环境、能源、资源、安全等影响可行性的要素,结合国家、地区、行业发展规划及相关重大专项建设规划、产业政策、技术标准及相关审批要求进行分析研究和论证,为投资者提供决策依据和建议,并满足项目审批上报要求。
根据中金企信国际咨询发布《2026年全球及中国网络安全市场发展深度调查及发展战略可行性评估报告》:2024年中国网络安全IT总支出规模为112亿美元,其中AI安全相关支出约为18亿美元,占中国网络安全总支出的16%,渗透率高于全球平均水平(13%),反映出中国市场对AI安全的重视程度较高。从增长预期来看,2024-2029年中国AI安全市场将保持与全球同步的高速增长节奏,预计2029年市场规模将达到52亿美元,五年复合增长率(CAGR)达23.4%,远超同期中国网络安全整体市场9.7%的CAGR,增速优势显著,体现出中国AI安全市场的强劲增长动能。
中国AI安全市场规模
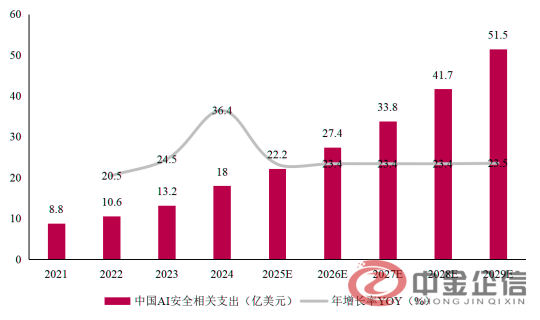
数据整理:中金企信国际咨询
中金企信国际咨询咨询服务范围:工程咨询服务(可行性报告、商业计划书、投资风险评估报告、投资价值评估等)、行研报告(定制报告、研究报告、十五五报告、出海战略咨询报告、“一带一路”报告、前景分析报告、数据分析报告等)、市场咨询/研究服务、市场调查服务等。
从市场结构来看,中国AI安全支出的细分分布与全球略有差异,更侧重合规驱动下的安全建设:生成式AI安全占比最高,达48%,高于全球平均水平,核心原因在于国内生成式AI应用普及速度快,且合规监管对内容安全、数据安全的要求严格;数据安全相关支出占比25%,紧密贴合《网络安全法》《数据安全法》《个人信息保护法》等法律法规的合规要求;AI治理合规占比17%,主要投向AI应用合规评估、伦理审查等相关服务,其余支出分布在模型安全、智能威胁响应等领域。
未来,AI安全行业将迎来场景扩容、技术革新与生态重构的关键周期,同时也将面临攻防对抗升级、合规成本上升等多重挑战。
一是应用场景将呈现“数量扩容、范围延伸、场景深化”的核心趋势,整体场景数量持续增多,传统场景不断细化,新兴场景加速涌现。AI安全赋能将成为场景扩容的核心亮点,主要集中在四大领域:高风险行业(教育、医疗、金融等),AIAgent,开源模型,具身智能。
二是行业发展将围绕技术革新、产品升级、生态协同三大主线,技术层面从“软件对齐”向“硬件+软件融合防御”范式转型,产品层面从“单一功能”向“全生命周期、一体化、定制化”升级,形成技术驱动产品、产品适配场景、生态赋能行业的发展格局。
第一章 总 论
第二章 项目背景及必要性分析
第三章 行业市场分析
第四章 项目建设条件
第五章 总体建设方案
第六章 产品及技术方案
第七章 原料供应及设备选型
第八章 节约能源方案
第九章 环境保护与消防措施
第十章 劳动安全卫生
第十一章 企业组织机构与劳动定员
第十二章 项目实施规划
第十三章 投资估算与资金筹措
第十四章 财务及经济评价
第十五章 风险分析及规避
第十六章 招标方案
第十七章 结论与建议
中金企信推荐报告
《市场研究预测报告-中金企信编制》
《市场资信评估报告-中金企信编制》
《市场问卷评估报告报告-中金企信编制》
《市场战略规划投资研究报告-中金企信编制》
《行业上下游产业链研究报告-中金企信编制》