
消炎药物创可贴是在普通敷贴基础上,添加抗菌、止血、镇痛、银离子、碘类、医用蜂蜜或中药活性成分的功能性创面护理产品,主要用于日常小面积割伤、擦伤等低感染风险创面防护。产品结构包含胶粘基材、吸收垫、抗菌活性层、离型纸及灭菌包装等核心部件。
行业整体经营表现稳健,2025年全球销量约111亿片,平均单价0.267美元/片,行业产能利用率达78.2%,平均毛利率为42.5%。从成本结构来看,基材与吸收垫占比24%、胶粘剂及离型材料占16%、抗菌活性成分占18%、灭菌包装占12%、生产人工占13%、检测认证占7%,品牌渠道及物流费用占10%。
产业链方面,上游主要供应医用无纺布、胶粘剂、抗菌材料、银离子、碘制剂、中药提取物、灭菌包材及自动化生产设备;下游应用覆盖家庭、儿童护理、户外运动、工业、旅行、基层医疗门诊及慢性轻微创面护理等场景,销售渠道包括国内外连锁药房、电商平台、医疗机构、学校及工业采购端,核心客户涵盖沃尔玛、亚马逊、CVS、老百姓、大参林、益丰药房等头部渠道。
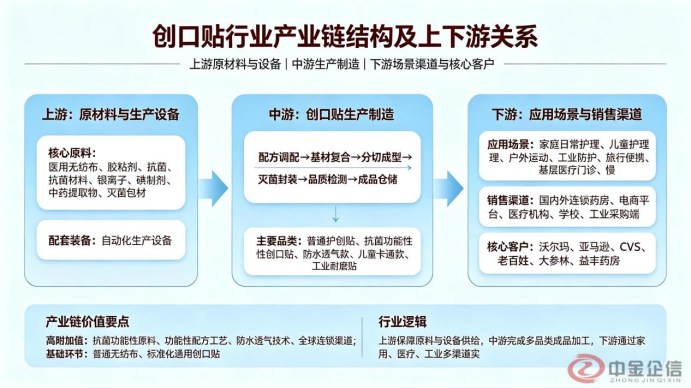
行业增长主要依托三大动力:一是基层医疗与家庭急救用品普及的政策推动;二是低敏胶、新型抗菌材料迭代升级的技术赋能;三是消费端对透气防水、低敏安全、抑菌加速愈合等高品质便携创面护理产品的需求升级,行业整体具备持续扩容基础。
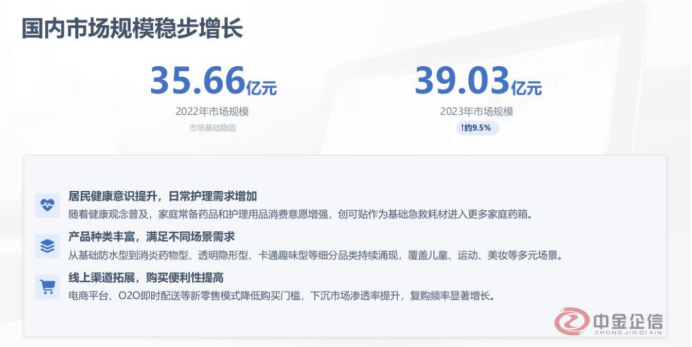
市场规模的增长得益于多方面因素。随着国内经济的持续发展,居民收入水平不断提高,人们有更多的可支配收入用于健康护理产品的消费。居民健康意识逐渐增强,对日常小伤口的护理更加重视,不再忽视轻微创伤,这使得创可贴的需求不断增加。消费观念的转变也促使消费者更倾向于购买品质更高、功能更丰富的创可贴产品,推动了市场规模的扩大。创可贴市场近年来呈现出蓬勃发展的态势。根据中金企信发布《全球及中国消炎药物创可贴市场竞争战略研究及投资前景可行性评估预测报告(2026版)》显示,2022年中国创可贴行业市场规模约为35.66亿元,2023年,我国创可贴消费量约177.4亿片,市场规模达到39.03亿元。2025年全球消炎药物创可贴市场规模大约为2706百万美元,预计未来六年年复合增长率为8.4%,到2032年达到4574百万美元。
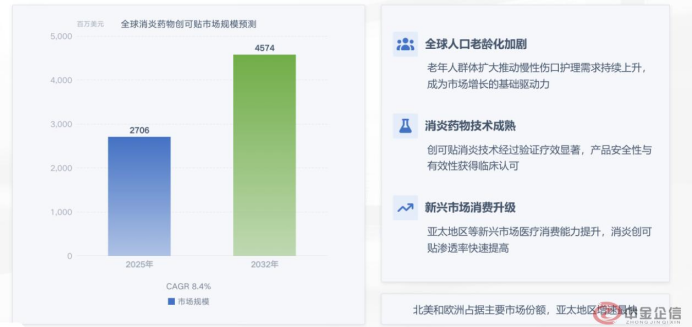
数据整理:中金企信国际咨询
中国创可贴市场品牌众多,竞争异常激烈,目前市场上有超过30个不同的品牌。云南白药、邦迪、海氏海诺、开颜等品牌在药店铺货量非常高。其中,云南白药和邦迪的竞争堪称一段精彩的商业故事。1990年,邦迪创可贴进入中国,凭借其便捷性和实用性,迅速成为行业老大,在消费者心目中,创可贴几乎就是邦迪的代名词。然而,2008年云南白药提出含药创可贴的理念,打破了这一市场格局。云南白药利用自身在中医药领域的优势,强调“有药好得更快些”,满足了消费者对伤口治疗效果的更高需求。
通过有效的市场营销策略,云南白药与强生邦迪创可贴展开了一场激烈的“贴身战”。最终,云南白药成功开辟了含药创可贴市场,与强生邦迪分割创可贴市场。如今,云南白药创可贴在含药创可贴市场占据领先地位,2023年占外用止血类创可贴(含药)零售市场份额66%,市场排名第一,且年入3亿以上,与邦迪形成了两强领跑的市场格局。其他品牌如海氏海诺、可孚等也在不断发力,通过产品创新、价格策略和渠道拓展等方式,在市场中分得一杯羹。
聚焦产业洞察,赋能价值决策——中金企信国际咨询长期深耕全产业赛道,以自建海量数据底座、多维度数据资源矩阵为支撑,集聚政、学、商多方资源与外聘专家智囊。业务囊括市场地位与占有率研究、国产化率专项论证、品牌价值及用户运营指标测评、市场进入性调研、产业链梳理、出海市场布局、尽职调查、项目可行性、商业计划书、政策规划类专项行研报告。深耕细分领域、坚守权威合规,持续为各行业企业、金融投资机构、政府及科研院所提供定制化、高专业度的一站式咨询服务。
中金企信国际咨询相关报告推荐(2025-2026)
《中金企信发布定制报告-医用纺织品市场规模由单一因素驱动转向多重红利叠加》
《2026年全球及中国一次性内窥镜问卷评估报告:细分产品结构研究-中金企信发布》
《中金企信发布产业规划-医用减压支撑床垫需求显著上升,推动市场扩容》
《可吸收植介入医疗器械进出口贸易报告:可吸收植介入医疗器械临床应用领域不断拓展-中金企信发布》
《2026年全球与中国生发仪器市场竞争格局调查与产业链上下游分析报告-中金企信发布》