
(1)风电锻件概述
风电锻件产品包括风电主轴以及挡圈、端盖、压板、工装板、锁紧销等其他风电锻造零部件。风电机组通常由风轮(叶片、轮毂)、主轴承、风电主轴、齿轮箱、电机等部分组成,其中轮毂、主轴、齿轮箱等构成传动系统。风力发电是将风的动能转化为机械能,再转化为电能的过程。
风电主轴是传动系统的核心零部件之一,其在风力发电机运行过程中持续处于旋转状态,受到外部恶劣环境力及叶片、轮毂等关联部件的复杂交变载荷作用,生产技术工艺要求高,涉及锻造、热处理、机械加工、涂装等多个工艺环节,其性能和质量直接影响风电整机的运行状况。风电主轴是风电整机的核心部件之一,风能发电总容量的未来发展趋势将对风电设备装机量起决定性作用,进而影响风电主轴的市场需求。
在能源安全、生态环境、气候变化等问题日益突出的背景下,风能作为一种清洁、安全的新能源,受到全球各个主要国家和投资机构的重视。随着风电技术的不断进步以及风电装机容量增长后带来的规模经济效应,近年来全球风电市场持续保持着较快的增长速度。根据中金企信最新市场调研数据显示,2024年全球新增风电装机容量达117GW,2017至2024年复合增长率为11.83%,预计2030年全球风电新增装机容量将增长至194GW;2024年全球风电累计装机量达到1,138GW,2017至2024年复合增长率为11.24%,预计2030年全球风电累计装机容量将达到2,120GW。全球风电市场需求的持续增长,为上游风电零部件行业发展创造机遇。
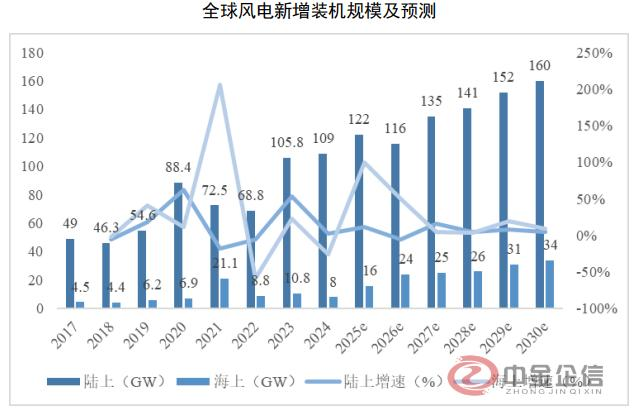
数据整理:中金企信国际咨询
定制分析报告出自中金企信国际咨询发布的《2027-2033年中国风电锻件行业集中度、市场环境、重点企业分析及前景预测》,中金企信国际咨询长期深耕全产业赛道,业务覆盖问卷评估报告、进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告等。为各领域提供全流程市场咨询服务!
我国可开发利用的风能资源十分丰富,虽然我国风电产业发展相对较晚,但近年来呈现加速发展趋势。在“双碳”背景下,国家不断出台政策措施推动风电发展,经过十几年的发展,我国的风电产业从粗放式的数量扩张,向提高质量、降低成本的方向转变,风电产业进入稳定持续增长的新阶段,风电发电占比不断提高。据国家能源局统计,2024年我国新增风电装机容量为79.34GW,2017至2024年复合增长率为26.51%;截至2024年我国风电总装机量达到520.68GW,2017至2024年复合增长率为17.98%。
此外,随着政府一系列促进消纳政策的实施,限制风电行业健康发展的“弃风限电”现象也显著改善。一方面,国家将特高压作为“新基建”重点投资建设的七大领域之一开展建设,特高压输电网的不断完善为风能资源禀赋良好的我国东北、华北和西北地区的风电跨区域消纳提供保障;另一方面,随着风机性能的不断提升,我国也逐步将风电开发中心向用电需求更大的中部及东部沿海地区转移,并大力发展海上风电,通过开发中心向用电中心靠拢以进一步解决风电消纳问题。根据中金企信最新市场调研数据显示,2024年全国风电平均利用率达到95.9%,风电消纳能力继续保持较高水平。
(2)风电锻件行业发展趋势
A、“双碳”目标明确,风电行业持续高速发展
当前,全球新一轮能源革命和科技革命深度演变、方兴未艾,大力发展可再生能源已经成为全球能源转型和应对气候变化的重大战略方向和一致宏大行动。加快发展可再生能源、实施可再生能源替代行动,是推进能源革命和构建清洁低碳、安全高效能源体系的重大举措,是保障国家能源安全的必然选择,也是我国生态文明建设、可持续发展的客观要求。
风能作为无碳化可再生能源,是生物燃料理想化的能源替代。2020年,中国政府提出我国二氧化碳排放力争于2030年前达到峰值、争取在2060年前实现碳中和的目标;到2030年,风电、太阳能发电总装机量容量将达到12亿千瓦以上。2022年6月,国家发改委、国家能源局等九部门联合发布《“十四五”可再生能源发展规划》,提出在2030年非化石能源消费占比达到25%左右和风电、太阳能发电总装机容量达到12亿千瓦以上的基础上,进一步将“十四五”主要发展目标提高到:可再生能源在一次能源消费增量中占比超过50%;可再生能源发电量增量在全社会用电量增量中的占比超过50%,风电和太阳能发电量实现翻倍;2025年,全国可再生能源电力总量消纳责任权重达到33%左右,非水电可再生能源电力消纳责任权重达到18%左右,可再生能源利用率保持在合理水平。
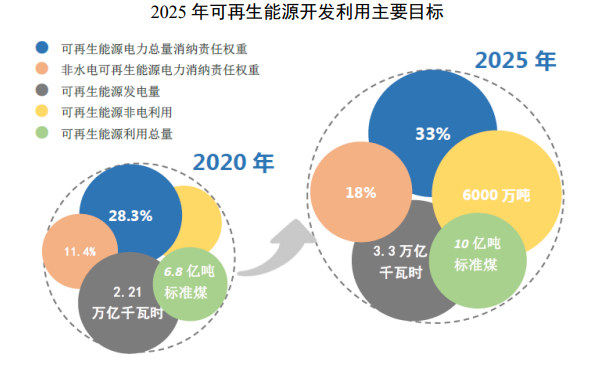
根据中金企信最新发布的《2027-2033年中国风电锻件行业集中度、市场环境、重点企业分析及前景预测》显示,截至2024年末,我国风电累计装机容量约为5.21亿千瓦,太阳能发电累计装机容量约为8.87亿千瓦,风电、太阳能发电累计装机容量合计约14.07亿千瓦,提前六年完成了在2030年总装机容量达到12亿千瓦以上的目标;而包括风电、太阳能发电以及生物质发电在内的新能源发电装机容量达到约14.5亿千瓦,首次超过火电装机规模。
我国近年来风能、太阳能等可再生能源产业的迅猛增长,一方面体现了我国坚定发展可再生能源战略、践行“双碳”目标的决心和意志,另一方面也可以看到风电等相关行业仍有较大的发展空间,长期来看风电行业持续发展的态势不会动摇。
2025年9月24日,习总书记在联合国气候变化峰会致辞时提出,到2035年中国风电和太阳能发电总装机容量达到2020年的6倍以上、力争达到36亿千瓦。在国家“双碳”目标稳步推进,习总书记对包括风电在内的新能源提出最新发展目标的背景下,预计包括风电主轴在内的风电产业链将继续保持增长态势,风电新增装机容量将继续创新高,风电主轴的市场空间将进一步扩大。2035年36亿千瓦总装机容量目标,以及截至2024年末全国“风光”总装机容量中风电的占比37%匡算,预计至2035年全国风电总装机容量可达1,332.10GW,即预计未来10年国内风电新增装机容量仍将保持9%甚至更快速的复合增长。
2025年10月20日,2025北京国际风能大会发布《风能北京宣言2.0》,宣言设定中国“十五五”期间风电年均新增装机容量不低于1.2亿千瓦,即2026-2030年期间的风电年均新增装机容量不低于120GW,确保2030年累计装机容量达到13亿千瓦、2035年不少于20亿千瓦、2060年实现50亿千瓦的发展目标。
B、风电机组大型化推动风电经济效益持续提升
随着风电技术的不断发展,新增风电机组的功率提升明显,逐步进入大型化时代。2024年,我国大部分陆上风电项目新增单机装机容量在5MW以上、海上风电项目新增单机装机容量在8MW以上,风电机组大型化趋势明显。
C、老旧风场改造和分散式风电发展带来新的市场需求
自2008年进入大规模发展阶段以来,我国已有大量风电场的运行时间达到10-15年,该类风电场的风电机组不仅存在发电能力差、故障率高、安全隐患多等问题,也存在因投资建设早而占据大量优质风区的情况,老旧风电场的风能利用率整体偏低。为此,国家高度重视老旧风场改造工作。2023年6月,国家能源局发布《风电场改造升级和退役管理办法》,鼓励并网运行超过15年或单台机组容量小于1.5MW的风电场开展改造升级或退役。若老旧风场逐步按照当前主流机型予以升级,未来几年老旧风场改造将带来大量的新增需求。
此外,除了建设大型风电场外,分散式风电也成为行业内近年来发展的新方向。2022年5月,国家发改委、国家能源局发布了《关于促进新时代新能源高质量发展的实施方案》,强调推进乡村分散式风电开发,在具备条件的工业企业、工业园区推进分散式风电项目,通知同时提出推动风电项目由核准制调整为备案制,简化审批流程,进一步解决行业痛点。2023年10月,国家能源局发布了《关于进一步规范可再生能源发电项目电力业务许可管理的通知》,将分散式风电项目纳入许可豁免范围,不要求其取得电力业务许可证,降低了分散式风电项目的准入门槛和开发成本,进一步刺激中小型风电项目的投资。
2024年3月,国家发改委、国家能源局、农业农村部发布了《关于组织开展“千乡万村驭风行动”的通知》,鼓励在农村地区充分利用零散土地,因地制宜推动风电就地就近开发利用,分散式风电的开发利用有了明确的政策指导,全国各地分散式风电项目的开发将逐步推进。
中金企信国际咨询相关报告推荐(2025-2026)
《家居五金投资价值评估:预计未来五年市场规模的复合年增长率将达到7.6%-中金企信》
《电锤、电镐行业全景监测调研:预计随着全球锂电供能技术的成熟,全球锤镐锂电渗透率将进一步提高》
《2026-2032年中国电锤钻头行业全景监测调研及产业链上下游分析报告-中金企信发布》
《2026-2032年中国合金锯片行业运行环境分析及竞争战略可行性评估报告-中金企信发布》
《“一带一路”俄罗斯轴承市场发展环境及投资建议评估预测报告(2026版)》