
铅酸蓄电池又称铅酸电池,属于二次储能电池,以铅及铅氧化物为电极、硫酸溶液为电解液,依靠电化学氧化还原反应实现电能与化学能双向转换:充电阶段电能转化为化学能存储,放电阶段化学能释放为电能输出。对比锂电、钠电等新型储能载体,铅酸电池拥有生产成本低、运行安全稳定、废旧产品闭环回收体系完善、可承载大电流启动等独特优势,在汽车启动电源、通信备用电源、UPS、低速动力及储能场景形成不可替代的应用价值,与新型电池形成清晰场景互补格局。行业整体具备五大核心特征:原材料成本高度集中、铅价周期波动显著挤压企业盈利、技术迭代平缓无颠覆性变革、再生铅回收产业链成熟、刚需应用场景长期不存在完全替代风险;企业核心竞争力集中于铅原料成本管控、规模化生产降本、再生铅循环利用效率、下游整车及后市场渠道绑定四大维度。
汽车铅酸蓄电池是车辆低压电气系统核心储能部件,核心功能覆盖车辆启动点火、车载电子供电、停机状态电力保障,不同车型需求存在差异化特征:传统燃油车依靠其驱动启动电机并稳定低压电路;启停系统车型需要电池承受高频次充放电循环;新能源汽车虽搭载锂电动力系统,但车身电控、照明、门锁、安全模块、低压备用电源仍依赖铅酸蓄电池支撑。受益于存量车辆替换、启停电池产品升级、整车低压负载扩容三大需求支撑,新能源汽车渗透并未导致车载铅酸电池市场萎缩,行业长期保有稳定需求底盘。按技术路线划分,车载铅酸电池分为传统富液式、普通免维护、EFB 增强型富液、AGM 吸附式玻璃纤维四类。传统富液与基础免维护产品适配普通燃油车及中低端车型;EFB、AGM 高性能电池针对启停系统、高电子负载车型,具备更长循环寿命与更强充放电耐受能力。伴随汽车电子化持续深化,整车对电池冷启动性能、循环寿命、运行稳定性、免维护属性要求持续提升,行业竞争逻辑由单纯低价竞争转向产品可靠性、使用寿命、运维服务、渠道覆盖的综合实力比拼。
全球车载铅酸电池市场属于典型成熟存量赛道,增长节奏平稳。根据中金企信最新市场调研数据显示,2021 年全球市场销售收入 222.49 亿美元,2025 年增至 252.61 亿美元,2026 年预计达 258.41 亿美元;2026 至 2032 年复合增速约 2.15%,2032 年市场规模有望突破 293.58 亿美元。从全品类铅酸电池维度看,2024 年全球整体市场规模 311.52 亿美元,汽车启动电池为第一大下游应用,行业增长依靠全球燃油车存量替换、通信与电网备用电源扩容驱动,中长期以存量更新需求为核心,新增需求作为补充。完整产业链决定行业强周期属性,上游原材料、中游制造、下游应用联动紧密,铅原料价格直接传导至全链条盈利。上游核心原料为原生铅与再生铅,铅材占原材料总成本 60%,是决定生产成本的核心变量,配套辅料包含硫酸、隔板、塑料壳体、铅合金板栅等,辅料价格波动对成本影响有限。国内铅矿产资源供给稳定,2023 年国内铅矿金属储量 2487.5 万吨,叠加成熟再生铅回收体系,可对冲原生铅涨价风险;行业盈利随铅价周期起伏,铅矿冶炼开工率、套期保值操作能力、再生铅自给率成为上游环节关键竞争要素。
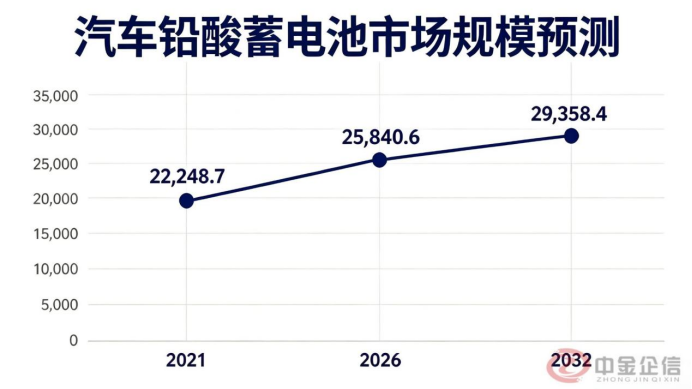
数据整理:中金企信国际咨询
中金企信国际咨询发布的《全球与中国汽车铅酸蓄电池行业市场深度调查及发展前景调研报告2026-2032年》聚焦市场现状、市场环境、竞争格局、未来市场发展趋势、Top企业市场占有率等多维度、多数据线进行展现,助力企业竞争把握市场先机、洞悉市场发展趋势、论证市场竞争力提供全套参考报告。作为独立第三方权威咨询顾问机构,中金企信国际咨询致力于为国内外各领域提供产业规划、市场调查、国产化率报告、品牌价值评估、品牌地位研究、市场占有率排名、问卷评估报告、进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告等全套解决方案。助力企业提升产业布局,掌握市场机遇,创造核心价值!
中游为电池标准化制造环节,涵盖极板加工、电池组装、化成活化、成品检测全流程,工艺成熟、行业准入门槛偏低,中小厂商数量庞大,低端产品同质化严重、价格竞争激烈。环保政策持续收紧倒逼高污染落后产能出清,头部企业依托长协锁价、规模化产能、自有再生铅产线构建显著成本优势,环保合规、稳定控本是中游企业生存核心。下游应用分为三大板块:汽车启动配套、通信基站备用电源、电力储能备用电源,其中车载电池是核心刚需。燃油车庞大存量保障替换需求基本盘,通信与电网备用电源属于弱周期刚需;新能源车仅小幅冲击细分市场,低速电动车、两轮车配套持续补充行业增量。下游市场拆分整车前装配套与后市场替换两大渠道。前装市场面向乘用、商用及新能源车企低压系统,准入门槛高,整车厂认证、稳定供货能力为硬性要求;后市场替换渠道包含汽配门店、维修厂、电商、车队客户,是行业最核心收入来源,受新车销量波动影响更小,需求由汽车保有量、使用年限、终端维保习惯决定,稳定性更强。
支撑行业长期稳定扩容的三大核心驱动力清晰。第一,全球汽车保有量持续扩张,铅酸电池属于周期性更换消耗零部件,单台车辆生命周期内需多次更换,存量替换构成需求核心支柱;乘用车、轻重商用车保有量稳步提升,持续夯实市场基础。第二,启停系统与车载电子普及带动高端产品增量,启停技术要求电池具备高循环耐受、快速充电、深度放电恢复能力,拉动 EFB、AGM 高性能电池渗透率提升;车载智能设备、驾驶辅助、电子驻车等低压负载增加,倒逼整车选用高可靠长效电池,带动行业产品均价与单台价值量上行。第三,高频运营车辆刚性替换需求稳定,物流货车、城市出租、公交商用车启动频次高、工况恶劣,对电池可靠性、售后响应要求严苛,维修替换需求持续释放。
行业发展同时面临多重约束因素。其一,铅原材料价格周期性波动,直接压缩制造端利润空间,各类辅料成本变化进一步扰动成本结构;其二,中低端产品工艺同质化严重,渠道价格战持续削弱企业盈利;其三,铅冶炼、电池生产、废旧回收全链条环保管控趋严,企业需持续加码环保设施与合规回收体系投入;其四,锂电低压配套方案逐步在高端新能源车型落地,长期存在局部替代压力,但受成本、回收体系、大电流适配性制约,铅酸电池中长期仍具备不可替代地位。从全球竞争格局划分,市场形成三大差异化区域阵营:欧美日成熟市场准入标准严苛,品牌、环保、可靠性要求高,国际头部企业占据主导;中国依托完整产能、低成本制造、下沉渠道与快速交付能力,本土厂商本土市场竞争力突出;拉美、东南亚、中东、非洲等新兴市场价格敏感度高,车辆保有量持续增长,中外企业同步布局抢占长期增量。
展望未来,汽车铅酸蓄电池赛道仍维持成熟稳健发展基调,增长以存量替换为基本盘、产品结构升级为增量来源,区域供应链与综合运营能力成为竞争分水岭。行业竞争维度将全面升级,产品循环寿命、运行可靠性、免维护性能、绿色环保资质、闭环回收能力、全域渠道网络、整车配套资源将成为头部企业核心护城河。具备一体化规模制造、稳定铅原料供应链、自有再生铅回收体系、完善前后市场渠道布局的厂商,将持续巩固全球市场竞争优势。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《重卡行业竞争格局调查:中国重汽批发销量长期占据行业首位-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》