
自上世纪末以来,随着汽车电子化、智能化水平的不断提升,车载ECU数量逐年攀升,曾一度达到数十颗乃至上百颗,分散式的架构设计带来了线束复杂、通信带宽受限、系统耦合度高、软件维护成本高等诸多瓶颈。
进入自动驾驶时代,车辆所需处理的摄像头、毫米波雷达、激光雷达、超声波等多模态传感器数据,以及对环境建模与行为决策的实时性要求,令传统架构难以胜任。为此,行业内逐步推进E/E架构的集中化、域控制化,将功能相近或数据关联紧密的ECU按照“感知域”、“自动驾驶域”、“动力域”、“底盘域”、“车身域”、“座舱域”等逻辑划分集中管理,并通过高速以太网互联。
自动驾驶域能够使车辆具备多传感器融合、定位、路径规划、决策控制、图像识别、高速通讯、数据处理的能力。自动驾驶域通常需要外接多个摄像头、毫米波雷达、激光雷达等等车载传感器来感知周围环境,通过传感器数据处理及多传感器信息融合,以及适当的工作模型制定相应的策略,进行决策与规划。
自动驾驶域控制器重要程度越来越高,主要原因是全车算力向驾驶域集中。驾驶域算力追加的主要驱动因素为传感器传入信号的复杂程度逐步提升,使底层SoC需要同步提升自身的计算能力、传输带宽、存储能力。如L2级别侧视摄像头的加入导致需要预处理的视频数据成倍的增加,L3+级别激光雷达的加入又不断地生成千万级的待处理点云信息,使得自动驾驶域控制器成为车上算力需求最高的计算中心。由于安全性要求,自动驾驶域还需要布设冗余,使得驾驶域未来有逐步整合座舱域、车身域等功能域的趋势。以驾驶域控制器为主导的全车计算平台CCU可能会在未来三到五年内实现。
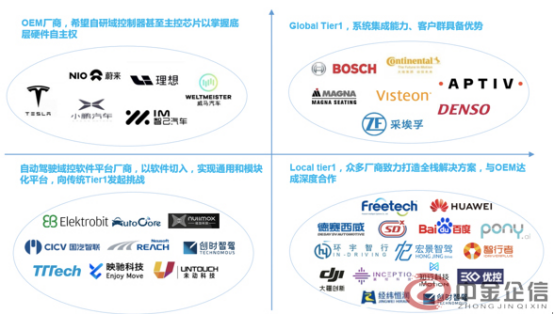
当前涉足域控制器的厂商有以下四类:OEM厂商自研、全球TIER1厂商、本土TIER1厂商以及软件TIER1厂商。此外,市场容易忽视另一类厂商,即部分新兴芯片TIER2厂商,在与车企的合作早期,出于快速迭代、联合开发的必要性,主动承担了TIER1域控制器厂商的角色,但在开发成熟后这些厂商也会寻找长期合作的域控制器厂商实现批量出货。
权威第三方市场咨询顾问机构中金企信调研团队最新发布的《2026年全球及中国自动驾驶域控制器行业市场研究报告(行业供需及投资预测)》,可了解更多行业的深度调研及发展趋势预测。中金企信国际咨询,专注产业市场研究与商业咨询服务。业务囊括市场地位与占有率研究、国产化率专项论证、品牌价值及用户运营指标测评、市场进入性调研、产业链梳理、出海市场布局、尽职调查、项目可行性、商业计划书、政策规划类专项行研报告。
1)由于自动驾驶域控制器的核心计算平台定位,国内智能化水平领先的OEM厂商布局自研自动驾驶域控制器。造车新势力对研发投入大量人力,部分传统车厂亦将跟进,理想/蔚来/小鹏等造车新势力均布局超过2000名IT工程师,致力于自主研发、垂直整合。
2)全球及国内的TIER1厂商长期仍将是汽车供应链中的中坚力量。虽然当前传统的硬件供应商面临着汽车软硬件解耦带来的价值冲击,但TIER1仍具备着长期供应链定位下,快速交付、落地量产的核心优势,头部TIER1厂商如博世、大陆、采埃孚等均搭建了庞大的软件开发团队,通过快速研发迭代,在市场中实现技术领先。
3)软件开发平台企业通过直接向OEM提供软件开发服务的模式,对传统TIER1企业的开发模式发起挑战。由于软硬件架构的解耦,专注于自动驾驶软件平台开发的新晋厂商得以进入竞争之中,以软件开发的形式为主机厂提供域控制器开发的服务,与传统Tier1产生直接竞争关系。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《房车产业进入性研究:细分产品市场监测及运营格局专项调研-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》