
微孔锂电铜箔是适配锂离子电池负极集流体的高性能核心功能材料,通过在铜箔基体构建均匀可控的微孔结构,有效优化电池界面性能。相较于普通锂电铜箔,其可显著提升电解液浸润效率、加速锂离子传输、降低界面阻抗,在保障高导电性与机械稳定性的同时,有效改善电池倍率性能、循环寿命与安全表现,是动力电池实现高能量密度、快充能力与长续航的关键升级材料。随着新能源汽车向快充化、高密化、高安全化迭代,传统平面铜箔已难以适配高端动力电池工况需求,微孔锂电铜箔逐步从高端试点应用转向规模化渗透,成为锂电材料体系结构性升级的核心方向,市场增长确定性较强。
从行业经营现状与市场规模来看,2025年全球汽车微孔锂电铜箔产量达3025吨,产品均价为28100美元/吨,行业整体产能利用率45%,平均毛利率维持28%,行业尚处于产能释放初期,具备较大产能爬坡与盈利提升空间。长期维度行业增长势能强劲,根据中金企信最新市场调研数据显示,2025年全球汽车微孔锂电铜箔市场规模稳步起量,预计2032年将达到9.43亿美元,2025—2032年复合增长率高达41.0%,是锂电细分赛道中增速领先的高景气领域。
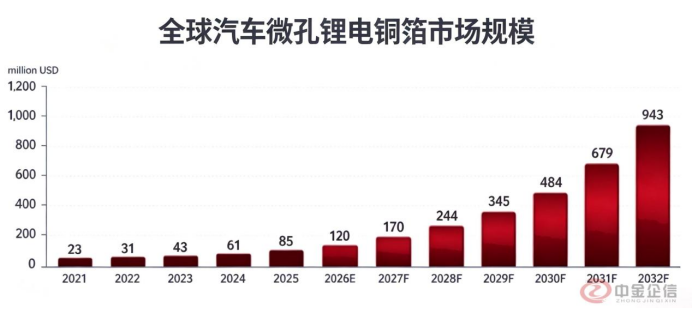
数据整理:中金企信国际咨询
中金企信国际咨询发布的《2026-2032年全球与中国汽车微孔锂电铜箔行业主要企业占有率及排名分析洞察报告》聚焦市场现状、市场环境、竞争格局、未来市场发展趋势、Top企业市场占有率等多维度、多数据线进行展现,助力企业竞争把握市场先机、洞悉市场发展趋势、论证市场竞争力提供全套参考报告。作为独立第三方权威咨询顾问机构,中金企信国际咨询致力于为国内外各领域提供问卷评估报告、进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告等全套解决方案。助力企业提升产业布局,掌握市场机遇,创造核心价值!
完整产业链体系已逐步成型,各环节竞争逻辑清晰、分工明确。上游核心原材料为高纯阴极铜与专用造孔添加剂,核心供应商涵盖江西铜业、铜陵有色、Freeport-McMoRan、Glencore等国内外龙头企业。其中高纯阴极铜直接决定铜箔纯净度、导电性与沉积稳定性,专用造孔添加剂则把控孔径分布、孔隙均匀性等核心指标,当前上游竞争已从单纯原料供给,转向高纯度原料稳定供应与精细化添加剂配方研发能力的比拼。
中游为核心生产工艺环节,核心技术涵盖精密电化学沉积、微孔结构精准调控与高端表面处理工艺。行业核心技术难点在于,在实现铜箔超薄化、高导电、高强度的基础上,保障大面积连续量产状态下微孔结构的均匀性、稳定性与可重复性。未来中游企业的核心竞争壁垒将集中在连续化生产稳定性、超薄产品良率、微孔一致性、汽车级质控体系与精细化表面处理能力。
下游应用聚焦乘用车与商用车动力电池领域,终端客户以宁德时代、比亚迪、LGEnergySolution等全球头部电池企业为主。微孔锂电铜箔可有效优化电极界面贴合度与电解液浸润效果,适配动力电池快充、长循环、高安全的核心需求。下游客户采购考核标准严苛,重点关注产品厚度均匀性、孔隙一致性、机械抗拉强度、涂布适配性、批量稳定性、供货能力与综合成本优势,行业准入门槛持续抬升。
行业增长具备坚实的底层驱动逻辑。一方面,新能源汽车市场竞争逐步聚焦快充、续航与安全性能,动力电池企业需通过全材料体系迭代升级提升产品力,微孔铜箔作为负极集流体的核心升级方案,可有效解决传统铜箔界面浸润差、离子传输慢、循环衰减快等痛点,适配高端乘用车动力电池升级需求。另一方面,商用车电动化进程加速,车辆高频充放电、高强度运营的工况,对电池寿命与安全性要求更为严苛,进一步推动高可靠性微孔铜箔的规模化导入。区别于普通铜箔的规模盈利逻辑,微孔铜箔的核心溢价来源于结构设计、工艺优化、汽车级质控与长期客户认证壁垒,具备技术与供应链优势的企业可持续抢占高端市场增量。
与此同时,行业发展仍面临多重结构性制约因素。其一,工艺落地难度较高,微孔结构对量产过程控制精度要求严苛,极易出现孔径不均、厚度偏差、强度下降等问题,进而引发涂布缺陷、电芯性能波动等风险,行业良率管控压力较大。其二,成本与价格矛盾突出,上游阴极铜价格波动叠加严苛的生产工艺,推高产品生产成本,而下游电池企业对成本高度敏感,高性能产品需持续验证性价比以替代传统材料。其三,客户认证周期漫长,头部动力电池供应链准入需经过多轮性能测试、极片验证、电芯实测、安全评估与批量验证,新入局企业突破壁垒难度极大。
中长期来看,行业技术与产品迭代方向清晰,将持续朝着超薄化、高强度、微孔均匀化、高界面适配性与低成本化升级。产品端将强化微孔结构与硅碳负极、高倍率石墨负极等新型负极材料的协同适配,深度匹配快充电池体系迭代需求。工艺端将依托高精度电沉积技术、在线智能检测、数字化制程管控与自动化产线升级,持续提升量产良率、降低制造成本。应用端将持续渗透高端乘用车、快充动力电池、长寿命商用车及高安全储能电池场景。整体而言,汽车微孔锂电铜箔已从传统导电辅料,升级为动力电池性能优化的核心功能材料,行业长期增长空间广阔,技术、产能、认证三位一体的头部企业将持续受益于行业结构性升级红利。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《重卡行业竞争格局调查:中国重汽批发销量长期占据行业首位-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》