
一、行业发展现状
新能源汽车充电口设备通常指车端充电接口相关总成,涵盖充电口(Inlet)、充电座/接口模块、端子与连接器、线束与母排、充电口盖及锁止机构、密封件、防水导流结构、温度传感与互锁(HVIL)、以及与整车充电通信/控制相关的信号连接与EMC设计。其核心目标是:安全可靠地传输电能,同时保证插拔顺畅、识别准确、长期耐久,并适配不同国家/地区的接口标准与快充要求。
按核心属性可分为三类:结构形态上,包含直插式、AC+DC一体组合式及分体式模块化结构,其中模块化方案因适配性强成为主流;电气功率上,交流充电口覆盖3.3kW-22kW区间,直流快充口则向50kW-350kW及以上功率升级,部分超充车型已配套600kW级接口;冷却方式上,从自然风冷、强制风冷逐步向液冷技术演进,液冷接口凭借高效散热能力成为高压快充的核心配置。
根据中金企信发布《2026年新能源汽车充电口设备行业全景调研(含企业竞争分析及技术发展趋势)》:2025年全球新能源汽车充电口设备市场规模达23.47亿美元,年复合增长率维持18.0%,单套设备均价97美元,全年销量约2420万套,全球产能达2800万套,行业平均利润率25%。伴随800V高压平台车型放量,预计2032年市场规模将增长至74.78亿美元,年复合增长率(CAGR)为18.0%。
全球电动汽车充电口设备市场规模
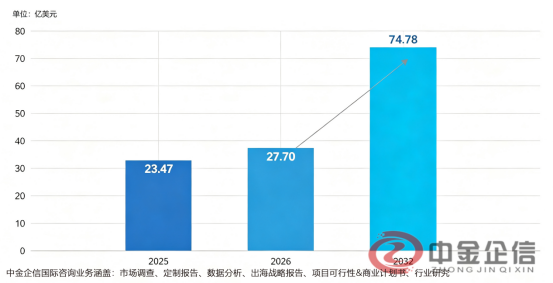
数据整理:中金企信国际咨询
中金企信国际咨询,专注产业市场研究与商业咨询服务。业务囊括市场地位与占有率研究、国产化率专项论证、品牌价值及用户运营指标测评、市场进入性调研、产业链梳理、出海市场布局、尽职调查、项目可行性、商业计划书、政策规划类专项行研报告。深耕细分领域、坚守权威合规,持续为各行业企业、金融投资机构、政府及科研院所提供定制化、高专业度的一站式咨询服务。
二、全球地区市场格局
全球市场呈现区域标准差异化与技术方向趋同化特征,头部企业加速卡位高功率赛道。
区域市场方面,中国市场聚焦公共快充与高压平台普及,重点突破大电流承载、温升控制与成本平衡,同时强化复杂工况耐久性;欧洲以CCS2体系为核心,法规一致性要求严格,侧重耐候密封、抗盐雾性能及车身造型一体化设计;北美接口生态迭代迅速,优先保障兼容性、低温可靠性与用户体验;日韩及其他市场依托本土主机厂体系,强调质量管控与全球供货能力。高功率化、智能化与可制造性提升成为全球共同趋势。
竞争格局上,全球市场由中外企业共同主导,包括TE Connectivity、Amphenol、住友电工等国际巨头,以及立讯精密、沃尔核材等中国企业。技术层面,头部企业纷纷布局800V高压平台液冷方案,强化温升控制与通信集成;立讯精密等中国企业通过资源整合提升高压互连领域话语权,国产替代进程加快。目前行业正从标准化接口向高功率模块化系统转型,市场集中度逐步提升。
三、技术趋势与创新
1)高功率与温升控制:更低接触电阻、端子结构与镀层体系优化、热路径设计(散热/导热/材料选型)成为核心;部分方案引入更精细的温度监测与策略联动。
2)防水耐候与抗腐蚀:面向雨雪、盐雾与沙尘工况,密封结构、排水导流与材料耐化学性升级,提升长期可靠性与售后成本可控。
3)智能化与体验工程:电动锁止、防盗与状态指示更普及;充电口盖与车身造型一体化、夜间易识别、插拔导向与盲插容错,成为“体验分”的关键。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《车产业进入性研究:细分产品市场监测及运营格局专项调研-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》