
汽车轮胎气门嘴是轮胎轮辋核心密封与充气安全部件,承担轮胎充气、保压、泄压防护等基础功能,是保障整车行驶稳定性与安全性的关键基础零部件。伴随全球汽车产业新能源化、智能化升级,气门嘴已从传统纯机械密封配件,逐步迭代为融合TPMS胎压监测的车载智能感知终端,行业彻底摆脱传统标准化零部件的低价竞争逻辑,进入“存量需求稳健托底、产品结构持续升级、价值属性全面抬升”的全新增长周期。2026年起,全球气门嘴行业正式迈入稳健增长阶段,产业竞争从单一成本比拼,转向精密制造、电子集成、车规认证、全球配套交付的综合能力角逐。
从市场规模来看,行业增长具备强确定性与长效性。根据中金企信最新市场调研数据显示,2025年全球汽车轮胎气门嘴市场规模达6.95亿美元,2026年预计增至7.35亿美元,2026—2032年复合增长率为6.26%,预计2032年全球市场规模将突破10.57亿美元。当前全球汽车保有量超15亿辆,全球超30个国家及地区落地TPMS强制安装法规,传统替换需求与智能化升级需求形成双向支撑,行业增长逻辑从单纯规模放量,转向电子化、集成化、高可靠性的结构性价值升级。
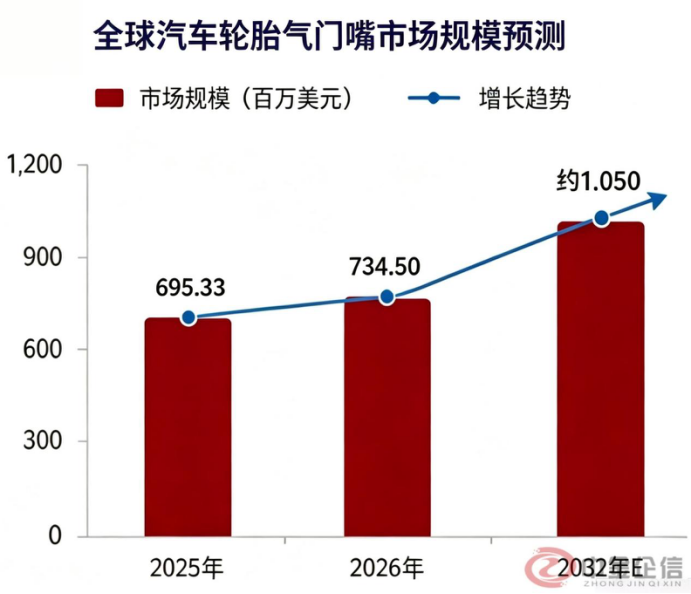
数据整理:中金企信国际咨询
中金企信发布的《2026-2032年全球及中国汽车轮胎气门嘴市场发展战略研究及投资可行性预测咨询报告》,此报告是由中金企信依据自建数据、自身专业调研团队及业内顾问依据一手调研数据分析、官方数据统计分析、产业链及企业监测、国内外三方数据收集研究、交叉论证、定性定量、建模分析、校验整合得出。中金企信国际咨询长期深耕全产业赛道,业务覆盖问卷评估报告、进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告、洞察报告、进入性研究报告、产品选型报告等。
行业产品结构呈现清晰的差异化分层增长格局,三类产品各司其职、协同扩容。传统橡胶气门嘴凭借低成本、易安装的优势,牢牢占据乘用车售后替换市场基本盘,2025年全球市占率仍达42%,依托汽车保有量自然迭代维持2%-3%的稳定增速。金属气门嘴具备机械强度高、抗疲劳、耐极端工况的优势,广泛适配商用车、高性能乘用车场景,在新能源汽车高压轮胎配套领域渗透率已超70%。TPMS集成型智能气门嘴是行业核心高增长赛道,2025年同比增速高达24.7%,随着全球TPMS强制法规持续普及,预计未来五年其市场占比将从28%提升至45%以上,成为驱动行业增量的核心动力。
全球市场竞争格局呈现梯队化集中特征,头部壁垒显著、层级分化明显。第一梯队由PacificIndustrial、WEGMANN、保隆科技组成,三家企业合计占据全球65.36%的市场份额,核心竞争优势集中在长期车规OEM认证资质、全球同步交付体系、全生命周期可靠性管控能力,构筑起极高的行业准入壁垒。第二梯队为万通智控、台湾六晖集团、宁波思明汽车附件等区域龙头,依托本地化快速响应能力与精细化成本管控,深耕区域售后市场与商用车细分配套领域,占据稳定细分份额。大量中小厂商聚焦低端通用替换市场,以低价竞争为主,产品同质化严重、利润空间持续收缩,市场格局持续向头部集中。
历经长期发展,行业产业链趋于成熟,智能化升级持续重塑各环节价值重心。上游原材料端,传统气门嘴以黄铜、铝合金、橡胶等标准化基础材料为主,原材料成本占比30%-40%,成本管控核心聚焦自动化生产良率提升。伴随智能气门嘴渗透率提升,MEMS压力传感器、低功耗通信模块、车规级电子组件成为核心原材料,电子元件成本占比超50%,彻底改写行业成本与利润结构。中游制造端,传统产品核心依托金属成型、橡胶硫化、精密装配与气密测试,头部企业通过自动化改造将良品率提升至98.2%以上,显著拉开成本差距;智能气门嘴新增传感器校准、EMC电磁兼容验证、多工况耐久测试等工序,行业核心竞争力从规模化制造,升级为精密机械加工与车规电子集成的双重能力。
下游市场分为新车OEM配套与存量售后替换两大场景,需求结构持续分化。乘用车市场凭借庞大保有量与轮胎更换需求,持续提供稳定基本盘;商用车高负载、长里程的运行特性,带动高可靠性金属气门嘴持续放量;新能源汽车智能化、高安全标准要求,成为TPMS智能气门嘴渗透最快的细分领域。需求端核心诉求持续升级,OEM市场从低成本供货转向同步研发、跨平台适配、全周期质量追溯,售后市场依托轮胎更换周期缩短、智能部件维修需求增长,维持稳定增量。
中长期来看,行业核心增长逻辑为价值升级而非数量扩张,赛道成长性持续凸显。未来3-7年,气门嘴将深度融合智能驾驶、车联网技术,迭代为集胎压、胎温、路面摩擦力监测于一体的多维度车载感知节点,产品附加值可达传统机械产品的5-10倍。行业增长核心驱动力来自全球汽车安全法规完善与新能源车智能化升级,TPMS标配化已成全球行业共识,智能气门嘴可精准支撑整车安全预警与续航测算,是新能源汽车智能安全体系的重要组成部分。
同时行业也面临双向约束与壁垒。传统机械气门嘴技术高度成熟,叠加整车厂与轮胎企业严苛的成本管控,中小厂商难以实现利润突破;智能气门嘴赛道壁垒极高,需同时具备精密制造、电子传感、车机适配能力,叠加漫长的OEM车规认证周期,新进入者突围难度极大。整体而言,汽车轮胎气门嘴已彻底摆脱低端小零件的产业定位,从单一密封部件升级为智能汽车核心感知终端,随着智能化、合规化、高端化趋势深化,行业技术壁垒、产品附加值与市场集中度将持续提升,长期发展韧性充足。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《重卡行业竞争格局调查:中国重汽批发销量长期占据行业首位-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》