
电子外后视镜(eRVM/CMS)是汽车智能化升级的核心新型视觉感知系统,区别于传统光学反射后视镜,该系统以车载高清摄像头、图像信号处理单元、高速传输线束及车内显示终端为核心架构,依托数字成像与实时视频流技术实现车辆侧后方视野采集与可视化呈现,是智能驾驶与数字座舱融合的关键配套部件。电子外后视镜通常在车身外侧搭载大广角、高动态范围车载摄像头,具备自动防眩光、雨雾穿透、低照度成像能力,可实现180°水平、60°垂直超广视野采集,有效突破传统物理镜面的视野局限,彻底消除行车视觉盲区。采集的原始影像经车规级ISP芯片完成畸变校正、运动模糊抑制、暗光增强等算法优化后,通过GMSL、FPD-LinkIII等高速车载链路无损传输至车内专用显示屏幕。车内显示屏多布置于A柱内侧、中控台侧翼或门板上沿,主流尺寸为5-7英寸,分辨率不低于1280×480,刷新率稳定60Hz,整体视觉延迟控制在100ms以内,完全满足ISO16505:2015国际安全标准,保障行车成像的实时性与稳定性。相较于传统后视镜,电子外后视镜可覆盖三条车道视野,可联动ADAS系统实现盲区预警、障碍物提示等智能功能,大幅提升行车安全性,已成为智能汽车迭代升级的重要方向。
从行业市场规模来看,全球电子外后视镜行业保持稳健增长态势,成长确定性较强。根据中金企信最新市场调研数据显示,2025年全球电子外后视镜市场收入规模约5.7亿美元,预计2032年将增长至11.2亿美元,2026-2032年复合增长率达9.80%。2024年全球电子外后视镜销量约79.3万套,产品平均单价720美元,行业单条生产线年产能可达2.5万套,整体产能供给体系持续完善,伴随技术迭代与成本下探,行业规模化发展趋势显著。
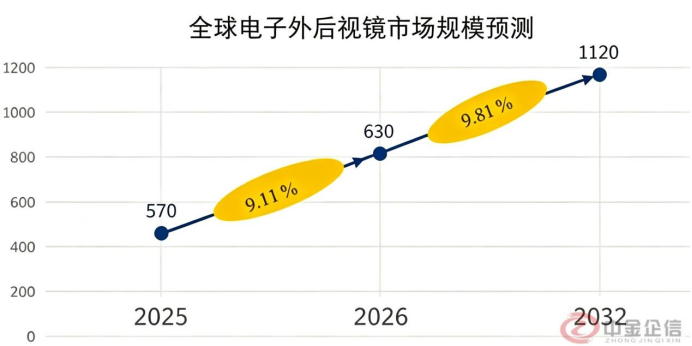
数据整理:中金企信国际咨询
中金企信国际咨询发布的《全球及中国电子外后视镜市场全景调研及投资建议可行性评估预测报告(2026版)》聚焦市场现状、市场环境、竞争格局、未来市场发展趋势、Top企业市场占有率等多维度、多数据线进行展现,助力企业竞争把握市场先机、洞悉市场发展趋势、论证市场竞争力提供全套参考报告。作为独立第三方权威咨询顾问机构,中金企信国际咨询致力于为国内外各领域提供数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告等全套解决方案。助力企业提升产业布局,掌握市场机遇,创造核心价值!
多重利好因素共同驱动行业高速发展。首先,全球政策法规逐步松绑、行业标准持续完善,为产品量产落地扫清制度障碍。2023年7月,国内《机动车辆间接视野装置性能和安装要求》正式实施,明确允许电子后视镜替代传统光学后视镜;欧盟ECER46、北美FMVSS111等海外法规同步完成更新,为行业全球化推广奠定合规基础。政策红利推动比亚迪、阿维塔等国内主流车企快速落地量产搭载方案。其次,核心技术持续迭代突破,解决了早期产品痛点。800万像素高清摄像头、50ms以内超低延迟传输、HDR高动态成像及AI智能校正算法广泛应用,有效改善眩光、鬼影、画面模糊等问题,部分头部企业通过集成车载SoC芯片,可实现0.01lux极暗环境高清成像,大幅提升全场景适配能力。
同时,消费者需求升级与新能源汽车智能化浪潮持续赋能行业增长。随着用户行车安全与驾乘舒适需求不断提升,电子外后视镜在雨雾、夜间、强光等复杂工况下的成像优势凸显,超六成消费者愿意为该配置付费升级,中高端乘用车市场需求尤为旺盛。国内新能源汽车渗透率突破45%,智能座舱、高阶自动驾驶快速普及,电子外后视镜作为座舱域与智驾域的核心交互节点,可联动HUD抬头显示、DMS驾驶员监测系统,构建一体化数字驾驶舱生态,理想等车企已通过OTA升级拓展电子后视镜联动功能,进一步挖掘产品价值。此外,核心零部件成本持续下探、国内供应链日趋成熟,摄像头模组、显示屏等核心部件价格大幅下降,推动电子后视镜选装价格从万元级降至3000-5000元,远峰科技、华阳集团等本土企业依托软硬件一体化整合能力,持续压缩生产成本,加速产品向中端乘用车市场渗透。
未来五年,行业将迎来多重发展机遇,市场增量空间广阔。高阶自动驾驶技术的迭代升级,推动电子后视镜成为冗余感知体系的重要组成部分,可与激光雷达、毫米波雷达协同工作,提升变道、泊车等场景的安全冗余,预计2028年搭载电子外后视镜的L3级自动驾驶车型占比将超35%。商用车领域率先开启规模化替代,欧盟明确2026年起新增重型卡车强制搭载电子后视镜,国内商用车辆安全标准持续修订,奔驰、比亚迪等车企已实现全系标配,预计2027年国内商用车电子后视镜渗透率将达到28%。显示技术的创新升级持续优化产品体验,柔性OLED、MiniLED屏幕逐步落地,有效解决传统屏幕A柱遮挡、视角局限等问题。同时,软件定义汽车重构行业商业模式,电子后视镜逐步从单一硬件销售,向“硬件+OTA订阅服务”模式转型,可通过后期升级解锁全景环视、智能变道辅助等功能,软件服务占比将持续提升。此外,东南亚、拉美等新兴市场需求持续释放,国内车企凭借显著的成本优势加速出海,叠加全球行业标准统一,进一步降低跨国认证门槛,助力行业全球化发展。
现阶段行业发展仍存在多重制约因素。用户认知与使用习惯存在壁垒,多数消费者仍担忧系统延迟、黑屏卡顿等故障风险,传统后视镜的使用习惯需要长期适应,短期内制约产品普及速度。技术层面,极端暴雪、强眩光场景下的成像畸变、污渍残留等问题仍未完全解决,高端自清洁、抗干扰技术成本偏高,性价比不足。在市场端,尽管零部件成本持续下降,但15万元以下经济型车型搭载该配置仍存在较大盈利压力,车企需平衡产品配置与生产成本。同时,国内碰撞测试等配套法规标准尚未完全完善,部分车型仍需保留传统后视镜,额外增加整车装配成本。此外,行业核心零部件市场集中度较高,头部厂商占据主要市场份额,新进入者技术与供应链壁垒较高,叠加主机厂供应链本地化策略推进,行业市场竞争日趋激烈。整体来看,电子外后视镜行业长期增长逻辑清晰,短期需依托技术迭代、成本优化与标准完善,持续突破行业发展瓶颈,未来发展潜力持续释放。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《重卡行业竞争格局调查:中国重汽批发销量长期占据行业首位-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》