
道路清洁车是适配大面积硬质路面作业的专用环卫装备,以专用或通用汽车底盘为载体,集成清扫执行、吸尘除尘、喷水抑尘、垃圾收纳与电控液压系统,主要用于清除城市道路、公路、机场、园区等场景的落叶、碎屑、扬尘、积水污染物及各类固体废弃物。区别于小型手推、乘坐式扫地设备,道路清洁车具备作业幅宽大、行驶速度高、连续作业能力强的优势,是城市机械化环卫体系的核心装备。依托智能制造、新材料与环保技术迭代,当前产品在耐用性、稳定性、工况适配性上大幅升级,可根据不同路面、环境与作业需求实现定制化设计,综合作业性能持续优化。
标准化道路清洁车整机架构涵盖底盘动力系统、滚刷清扫系统、风机滤筒除尘系统、高压喷水抑尘系统、垃圾储卸机构及智能驾驶控制系统六大核心模块。其中吸尘除尘系统是核心功能单元,其气流组织、过滤结构直接决定路面清洁率、扬尘控制效果与作业噪音水平,是区分产品性能优劣的关键指标。基于作业模式与应用场景差异,产品可分为干式清扫、真空吸扫、道路冲洗、洗扫一体化及多功能综合清洁等技术路线,同时依据动力形式划分为燃油、混动、纯电动三类,适配不同工况与环保要求。
行业产品场景化分层特征显著,形成清晰的应用边界。城市道路场景侧重低噪音、窄路段通行能力,适配城区精细化保洁需求;高速公路场景强调高速作业、连续运转与重型碎屑处理能力;机场跑道场景聚焦外来物(FOD)精准清除、高可靠性与低扬尘标准;工业园区与施工现场则主打重载作业、抗损耗与全天候连续工作性能。吨位与尺寸维度,小型设备适配城市支路、社区、商业街等狭窄区域,中大型设备主导主干道、机场、港口、大型园区等大面积作业场景。
全球道路清洁车行业已步入成熟稳健增长阶段,城市化推进、环卫机械化普及、智慧环卫升级与电动化替代成为核心增量动力。根据中金企信最新市场调研数据显示,2025年全球道路清洁车市场销售额达58.63亿美元,全年产量约11.3万辆,行业平均售价5.2万美元/辆;预计2032年全球市场规模将攀升至76.12亿美元,2026-2032年复合增长率稳定在3.8%。行业增长韧性较强,存量设备更新、新兴区域基建扩容、环保标准升级持续支撑市场扩容。
当前市场需求已完成阶段性迭代,彻底从“基础清扫达标”转向“高效节能、降本增效、长效运维”的精细化需求。终端用户不再单一关注设备采购成本,更加重视单位时间清扫效率、能耗水平、故障率、耗材损耗及全生命周期运维成本。市政环卫、商业园区、交通枢纽等不同场景的差异化需求凸显,推动产品从标准化通用设备向场景化定制、多功能集成、智能化管控方向升级。同时,居民人居环境要求提升、城市精细化治理政策落地,持续推动老旧人工清扫模式替换,为行业提供稳定存量更新需求。
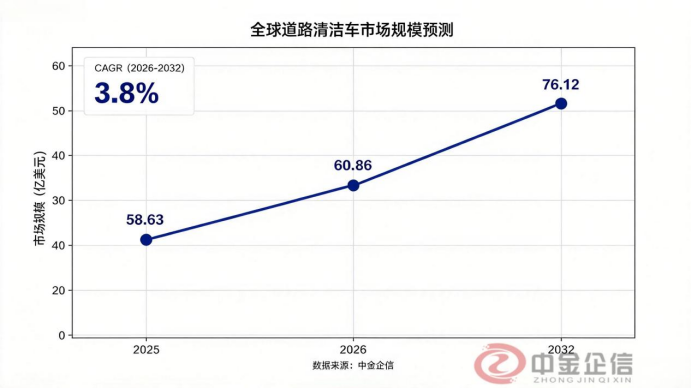
数据整理:中金企信国际咨询
作为一份专业的行研报告首先要保证内容的专业性、及时性、有效性及权威性。权威第三方市场调查机构中金企信发布的《2026-2032年全球与中国道路清洁车行业主要企业占有率及排名分析洞察报告》可用于了解市场动向、摸底市场情况、了解竞争对手、预测市场前景、把握市场先机等,为广大客户提供全套市场参考依据,提升市场竞争力。中金企信是国内外领先的多元化咨询服务提供商之一,专业提供国内外全领域、全产品线定制报告:进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告等,帮助企业了解消费者和竞争对手,避免决策失误,发现市场机会,降低经营风险。
道路清洁车产业链分工清晰、协同性强,形成上游核心零部件与设备供应、中游整车集成制造、下游场景应用与运维服务的完整产业体系,产业价值逐步从基础制造向系统集成、智能管控、全周期服务延伸。
上游为核心零部件与原材料环节,是决定整车性能的基础壁垒。核心供应体系包含商用车专用底盘、燃油/电驱动力总成、动力电池、电控系统等动力部件,以及扫刷、吸尘风机、高压水泵、液压机构、过滤装置、喷雾喷嘴、车载传感器、控制器等专用作业部件。传统燃油车型依赖柴油底盘与机械液压传动体系,电动车型则新增电池、电机、电控及充电配套系统。其中,底盘承载性能、动力输出稳定性决定设备连续作业能力,风机、扫刷、过滤系统直接影响清扫除尘效率,动力电池的能量密度、低温性能与循环寿命则成为电动车型核心性能指标,原材料与零部件品质直接决定整车成本、可靠性与使用寿命。
中游为整车研发制造与系统集成环节,是行业核心竞争壁垒所在。中游企业核心业务涵盖底盘适配改装、清扫系统集成、液压电气匹配、整车控制算法开发、设备装配与性能测试。道路清洁车并非简单零部件组装,核心难点在于多系统协同匹配,需实现扫刷姿态、吸口高度、喷水流量、风机功率、垃圾卸料机构的精准联动,系统匹配度不足会直接导致清扫残留、能耗偏高、扬尘超标等问题。现阶段行业竞争已从基础装配能力,升级为整车集成优化、智能控制算法、长期可靠性保障、定制化研发的综合能力比拼,头部企业依托自动化产线、精密检测工艺、柔性生产体系构筑差异化优势。
下游覆盖多元化终端场景与市场化服务体系,需求结构持续优化。核心终端为各地市政环卫部门、专业环卫运营企业、道路养护单位,构成行业基本盘;机场、港口、工业园区、物流基地、大型公共设施为重要增量场景。随着环卫服务市场化改革深化,第三方运营企业占比持续提升,终端客户愈发关注设备作业效率、故障率、能耗成本与车队数字化管理能力。场景差异化需求推动产品细分升级,市政场景侧重低噪环保、精细化清扫,交通枢纽侧重高可靠性与全天候作业,工业场景侧重重载抗造、粉尘管控,持续倒逼行业产品迭代升级。同时,设备运维、耗材更换、整车翻新、技术升级等后市场服务,持续延伸产业价值链条。
城市环卫精细化治理升级是行业核心刚需支撑。全球城镇化率持续提升,城市建成区面积、道路里程、交通流量稳步增长,传统人工清扫效率低、标准化不足、作业风险高的短板日益凸显,无法适配现代城市高频次、大面积、全天候的保洁需求。机械化清扫能够大幅提升保洁效率,有效管控道路扬尘、路面污染物,契合城市生态治理与人居环境升级要求,各地持续推进环卫机械化替代,带动设备新增与更新需求持续释放。
装备电动化转型持续打开增量空间。新能源技术向专用环卫装备深度渗透,相较于传统燃油车型,电动道路清洁车具备零尾气排放、低噪音、低能耗、运维简便的优势,高度适配城市中心、居民区、景区等环境敏感区域。环卫车辆低速启停、高频作业、固定路线运行的工况特征,与电驱系统适配性极高,随着动力电池、充电基础设施、电控技术持续成熟,电动车型逐步从小型轻量化设备,向中大型专业清扫设备延伸,成为行业产品升级的核心方向。
智慧环卫数字化建设推动产业价值升级。数字化、智能化改造成为环卫行业升级主线,依托CAN总线控制、物联网联网、实时定位、作业轨迹监控、设备状态感知、智能调度等技术,道路清洁车已从单一作业机械,升级为智慧环卫的数据采集与执行终端。数字化车队管理系统可实现作业路线优化、设备故障预警、能耗管控、清扫频次智能调配,大幅提升环卫运营效率,降低综合管理成本,智能化升级成为行业增值核心赛道。
大型电动车型工况适配存在技术瓶颈。电动化转型过程中,中大型道路清洁车面临载荷、续航、自重的平衡难题,整车需承载底盘、作业机构、水箱、垃圾箱多重重量,大容量动力电池会挤占有效载荷、增加车身自重,影响作业灵活性。同时,长时间连续作业场景对续航、快充能力要求极高,部分区域充电配套设施不完善,导致电动车型仅适配短途、固定路线作业场景,全场景替代仍存在制约,燃油、混动、电动车型将长期并存。
综合成本门槛制约市场下沉速度。道路清洁车属于高技术集成专用装备,初始采购价格显著高于普通商用车辆,对预算有限的地方市政部门、中小环卫运营企业形成采购压力。同时,设备全生命周期成本包含能耗、扫刷滤芯等耗材更换、液压与电控系统运维、电池折旧、停机损失等多项支出,部分产品虽采购价低,但长期运维成本偏高,性价比不足,制约终端更新迭代意愿。
区域差异化增加产品标准化难度。全球各区域在道路宽度、气候环境、路面垃圾类型、环保排放标准、环卫管理模式上差异显著,发达区域侧重低排放、低噪音、智能化作业,发展中区域更看重设备性价比、运维便捷性与复杂工况适配能力。企业需在标准化量产与本地化定制之间平衡,过度定制会推高研发与生产成本,统一标准化产品又难以适配区域细分需求,增加企业全球化布局难度。
产品功能向多功能一体化集成升级。行业逐步摆脱单一清扫功能局限,融合机械扫刷、真空吸尘、高压冲洗、喷雾抑尘、路沿清洁、垃圾回收等多重功能,打造一体化综合作业平台。多功能洗扫设备可替代多台单一功能设备,大幅提升单车利用率与作业灵活性,降低客户设备采购与运维成本,成为市政环卫采购主流趋势,盈峰环境等头部企业已完成全系列多功能产品布局,引领行业功能集成化升级。
电动化渗透持续深化,车型覆盖全面拓展。未来行业电动化将从轻型、小型设备,加速向中大型专业清扫装备延伸,Bucher Municipal、Aebi Schmidt、Dulevo等国际企业已完成多品类电动产品布局。随着电池能量密度提升、快充技术迭代、充电基建完善,电动车型续航、载荷、能耗短板将持续改善,结合混动车型的过渡适配,行业将形成多动力形态协同发展的格局。
产业向智能化、数字化、平台化转型。智慧环卫体系建设持续推进,道路清洁车将深度融合传感器、物联网、大数据与辅助驾驶技术,实现作业状态实时监测、故障自动预警、清扫参数智能调节、作业路线动态优化。同时设备可联动云端环卫管理平台,实现数据互通、车队协同、远程运维,彻底改变传统人工调度模式,推动行业从机械化作业向数字化、精细化、智能化运营全面升级。此外,新材料、智能制造工艺的应用,将进一步提升设备耐用性、稳定性与安全性,推动行业整体品质持续提升。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《重卡行业竞争格局调查:中国重汽批发销量长期占据行业首位-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》