
青霉素原料药是典型的β-内酰胺类抗感染活性医药原料,以产黄青霉为核心菌株,通过深层液体发酵、萃取脱色、成盐结晶、干燥精制等标准化工序制备而成,产品体系涵盖青霉素G工业盐等天然品类及以6 APA为母核延伸的阿莫西林、氨苄西林等半合成品种。作为医药产业链上游核心基础原料,其广泛应用于人用临床与畜禽养殖抗感染领域,是全球用量规模最大、供应链战略属性最强的传统抗生素原料体系,在链球菌感染、梅毒、风湿热预防等刚需诊疗场景中具备不可替代的临床价值。
当前全球青霉素原料药行业处于结构性转型阶段,整体呈现产量稳定、规模小幅收缩的分化格局。根据中金企信最新市场调研数据显示,2025年全球市场规模约17.09亿美元,对应产量达4.08万吨,预计2032年市场规模收缩至15.68亿美元,2026至2032年年复合增长率为 1.4%,行业彻底告别粗放产能扩张模式,转向以合规治理、工艺升级、产业链整合、高端化运营为核心的高质量发展阶段。从抗生素整体赛道来看,2025年全球抗生素原料市场规模达482.6亿美元,2026年有望增至512.3亿美元,其中β 内酰胺类占比47.8%,青霉素类凭借成本低廉、疗效稳定、供应链成熟的优势,始终构筑行业刚性需求基本盘,需求逻辑从规模放量转向精准刚性替代。
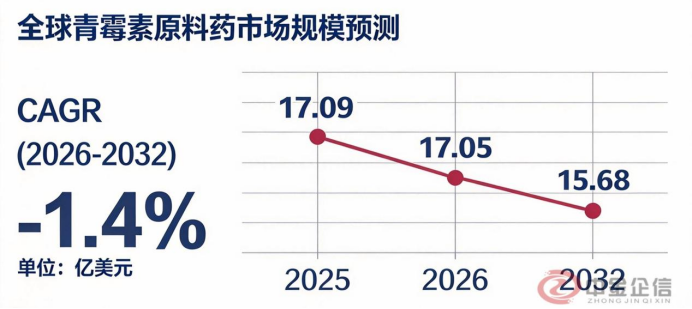
数据整理:中金企信国际咨询
为确保青霉素原料药行业数据精准性以及内容的可参考价值,第三方市场咨询机构中金企信发布《2026-2032年全球及中国青霉素原料药市场发展深度调查及发展战略可行性评估预测报告》,全面展现了青霉素原料药产业链、政策&市场&技术经济环境、市场规模、产能、产量、进出口、销售、利润、盈利能力、财务状况综合评价、营销策略、区域销售状况及分布、下游需求及趋势、企业竞争策略、重点企业分析、技术现状及趋势、前景预测、投资价值等。中金企信国际咨询致力于“为政府部门、企事业单位及国内外各领域企业............等提供全套解决方案”的专业咨询顾问机构。
行业供需格局持续优化,国内供给端产能出清带动行业景气度修复。近年来国内环保监管、兽药GMP改造及集采规则迭代,加速中小落后产能退出,2025年国内关停青霉素类生产线17条,2024年8家企业因环保不达标终止出口资质,行业集中度大幅提升,全球CR5达50%,国内CR5超80%。产能结构优化推动行业竞争逻辑彻底转变,从低价内卷转向合规能力、成本管控、国际认证、质量稳定性的综合比拼,叠加印度进口限价等海外市场规范调整,6 APA等核心品种逐步走出周期底部,头部企业产能利用率与盈利水平稳步修复。需求端结构持续升级,2020至2024年国内人用医疗需求占比从62%提升至71%,兽用需求占比回落至24%,临床端复方制剂、儿童剂型、缓释剂型快速增长,2023年青霉素复方制剂占比已达38%,传统老药依托临床再评价实现场景价值重塑。出口市场呈现分层增长态势,2025年国内青霉素类原料药出口额12.6亿美元,一带一路新兴市场增速达15.0%,欧美日高端市场增速8.5%,凭借27个WHO预认证品种,头部企业加速从低端工业盐出口向高纯原料药、认证服务输出转型,高端市场产品均价为国内均价的2.5倍,打开全新增长空间。
产业链纵向整合、绿色工艺迭代、合规能力升级成为行业核心竞争壁垒。头部企业持续推进全产业链布局,依托上游淀粉、液糖等基础原料自给,打通中间体、原料药、制剂全链条,构建低成本、高稳定的生产体系,石药集团等企业已建成闭环产业生态,大幅降低外部供应链依赖。工艺层面,酶法半合成技术逐步替代传统化学合成路线,无需制备青霉素工业盐即可直接定向合成半合成产品,可实现生产成本下降18%、废水减排75%,2020至2025年国内酶法工艺渗透率从12%提升至31%,未来连续发酵、膜分离、固定化酶技术的普及,将持续强化头部企业绿色制造优势。环境合规已从单一成本支出转化为核心准入门槛,β 内酰胺类产品生产交叉污染风险高,对生产隔离、空气处理、清洁验证、残留监测要求严苛,高额的环保与设备投入持续抬高行业准入门槛,加速中小产能出清。
行业当前存在成熟品类价格压力与生产成本攀升的结构性矛盾。国内青霉素原料药同质化竞争显著,阿莫西林、氨苄西林等主流品种登记企业数量充足,市场竞争激烈,叠加下游集采降价、能源与环保成本上涨,企业成本转嫁能力有限,部分企业盈利持续承压,行业整体处于提质去库存的调整周期。但长期来看,行业结构性机遇明确,绿色工艺替代、高端认证溢价、产业链一体化、新兴市场扩容、细分高值赛道升级五大趋势将主导未来行业发展。绿色产能将成为高端客户准入核心资质,持续释放成本与合规红利;FDA、EMA、CEP等国际认证将持续拉开产品价差,高端市场盈利优势凸显;原料药与制剂一体化模式可有效对冲集采周期波动,强化价值链掌控力;一带一路及东南亚、非洲基层医疗扩容,持续贡献增量市场;含酶抑制剂复方、低致敏高纯品种、儿童专用剂型等高端衍生物赛道增速领先行业整体水平,推动行业从大宗商品化原料供给,转向精细化、高附加值的抗感染细分诊疗配套体系。整体而言,青霉素原料药行业已完成粗放扩张阶段,未来将依托技术迭代、格局优化、结构升级,实现稳健可持续发展,行业资源持续向具备全产业链优势、绿色工艺能力、高端国际认证的龙头企业集中。
中金企信国际咨询相关报告推荐(2025-2026)
《中国生理盐水进入性研究:预计到2030年有望达到160亿元规模-中金企信发布》
《定制报告:2026年医药行业监管完善为医药行业提供良好环境及发展机遇-中金企信发布》
《全球及中国羟基磷灰石市场竞争战略研究及投资前景可行性评估预测报告(2026版)》
《2026年中国皮肤屏障修护医用敷料行业规模全景分析及预测(含企业市场份额及竞争格局分析)》
《2025-2031年全球与中国聚维酮碘行业调查与企业投资规划建议研究报告-中金企信发布》