
汽车座椅按摩腰托是集成人体工学支撑结构与振动、滚动式按摩模组的机电一体化内饰配件,依托车载电源或内置充电电池驱动,可多档位调节按摩强度与腰部支撑行程,贴合人体脊柱自然曲线,缓解驾乘人员长途行车腰背肌肉劳损,兼顾行车舒适度与驾驶姿态安全性,是汽车座舱健康化升级的核心功能性零部件。国内汽车座椅腰托产业作为汽车内饰细分赛道,行业景气度直接绑定整车产销规模、中高端车型配置渗透率以及消费者对健康座舱的需求升级,产品形成机械式、气动式、电动式三大技术路线,其中叠加按摩功能的集成化总成附加值最高,也是行业增长核心主线。
2025年国内乘用车产量2312.7万辆,同比增长4.8%,新能源汽车产量1247.3万辆,占总产量比重达47.8%,新能源车型座舱智能化水平显著高于燃油车,腰托模块与座椅域控、车载健康监测系统深度集成,单车配套价值较同级燃油车提升18.6%。从配置渗透数据来看,2025年B级及以上车型电动腰托渗透率63.5%,较上年提升6.3个百分点;搭载多向调节与记忆功能的高端腰托在豪华车型装配率达到91.8%。中端市场增长动能强劲,10-15万主流价格带车型腰托装配率大幅提升10.4个百分点,比亚迪、吉利、长安等自主品牌新一代新能源平台车型普遍将电动腰托列为中高配标配,拉动行业需求快速释放。2025年国内座椅腰托整体市场规模42.7亿元,同比增长11.2%,增速显著高于乘用车产量增速,标志产品正由豪华选装向中端车型标配快速普及,机构预测2026年市场规模将增至47.5亿元,维持11.2%稳定增速。全球市场长期增长确定性充足,根据中金企信最新市场调研数据显示,预计2032年全球按摩腰托市场规模达34.6亿美元,2026至2032年复合增长率6.1%。
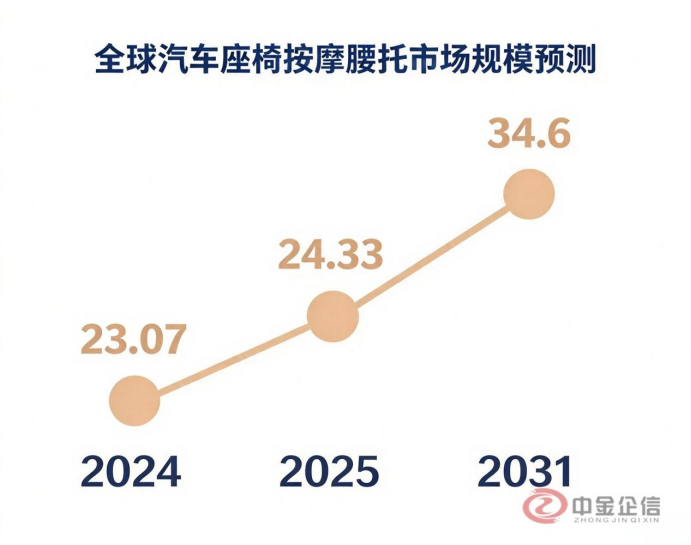
数据整理:中金企信国际咨询
中金企信发布的《全球及中国汽车座椅按摩腰托市场竞争发展战略分析及“十五五”投资可行性预测报告(2026版)》,此报告是由中金企信依据自建数据、自身专业调研团队及业内顾问依据一手调研数据分析、官方数据统计分析、产业链及企业监测、国内外三方数据收集研究、交叉论证、定性定量、建模分析、校验整合得出。中金企信国际咨询长期深耕全产业赛道,业务覆盖品牌价值评估、品牌地位研究、市场占有率排名、问卷评估报告、进入性研究、数据分析、定制报告、企业排名报告、细分应用领域调查报告、出海战略调研报告、竞争对手调研报告、全球及中国市场研究报告、“一带一路”报告、行业“十五五”报告等。
产品结构呈现明显的电动化、集成化升级趋势,2025年电动腰托市场规模增速12.3%,持续替代传统机械、气动方案;气动腰托仅凭借低噪音轻量化优势保留细分场景,全年市场规模6.8亿元,行业占比不足16%,增长逐步放缓。按摩腰托作为高附加值细分品类,2025年国内市场规模约34.6亿元,同比增速12.3%,蔚来、理想、问界等旗舰新能源车型是核心需求载体,三款车型全年合计交付量贡献细分市场近六成装车量。行业竞争格局高度集中,前五Tier1企业合计市占率78.3%,头部壁垒稳固,延锋以24.6%份额位居第一,配套多家自主头部新能源品牌高端车型;李尔、佛吉亚、安道拓、丰田纺织分列二至五位,分别深耕合资新能源、新势力、大众燃油混动、日系整车配套体系,各家均搭建本地化算法标定实验室,实现腰托系统与整车控制器毫秒级通信协同。
产业链配套国产化持续提速,上游电机、传感器、气泵等核心执行器国产化率升至63.5%,本土三家头部电机厂商供应国内超四成电动腰托驱动部件,有效压缩中游生产成本。下游整车厂垂直整合趋势凸显,比亚迪搭建自研腰托研发体系并实现量产,自研产品支撑力调节精度远超行业平均水平,自主可控产业链进一步重塑行业成本结构。多重利好因素持续支撑行业扩容,智能座舱第三空间理念落地,座椅从基础承载部件转型智能健康交互终端,按摩腰托成为主机厂打造产品差异化、实现品牌溢价的关键配置;新能源汽车配置平权趋势下,高端舒适功能持续下探主流价位区间,近半数新车为新能源车型,单车座椅电机搭载量更高,持续打开增量空间;技术迭代推动多功能一体化集成,腰托与通风、加热、零重力姿态、AI姿态感知算法深度融合,模块化平台化开发成为主流升级方向。
行业发展同时面临多重现实约束,一是座椅内部结构空间有限,多功能模组叠加后易出现结构干涉、电磁兼容与热管理难题,厂商需在空间、成本、舒适性之间权衡,部分车型被迫简化按摩功能,影响终端体验。二是行业尚未形成统一的舒适度、按摩性能量化评价标准,各企业气囊布局、力度标定差异较大,增加主机厂选型验证成本,劣质同质化产品扰乱市场口碑。三是售后配套体系建设滞后,按摩腰托属于机电软件一体化总成,维修检测门槛高,线下网点配套设备与专业技师储备不足,故障维修成本高、周期长,二手车残值评估无统一规范,从车辆全生命周期维度抑制消费者选装意愿。
长期来看,行业发展核心逻辑将持续围绕电动替代、多功能集成、国产供应链完善三大主线推进,主机厂与零部件企业持续优化模块化设计与自适应调节算法,平衡空间约束与驾乘舒适需求;行业标准化体系建设有望逐步落地,规范产品性能分级与测试评价方法;上下游协同深化将进一步降低配套成本,叠加新能源汽车长期渗透,按摩腰托、多向电动腰托等高附加值产品渗透率持续上行,行业规模保持稳健扩容,资源持续向具备一体化研发、整车配套验证能力的头部零部件企业集中。
中金企信国际咨询相关报告推荐(2025-2026)
《工业车辆电气控制系统行业进入性研究:运行环境分析及投资规模前景洞察-中金企信发布》
《电动汽车驱动系统市场深度调研及战略规划投资研究报告(可定制)-中金企信发布》
《重卡行业竞争格局调查:中国重汽批发销量长期占据行业首位-中金企信发布》
《2026-2032年中国吸尘车行业数据监测分析及运营格局专项调研报告-中金企信发布》
《新能源交通电驱动系统解决方案行业洞察报告:全景监测调研及发展策略研究-中金企信发布》